
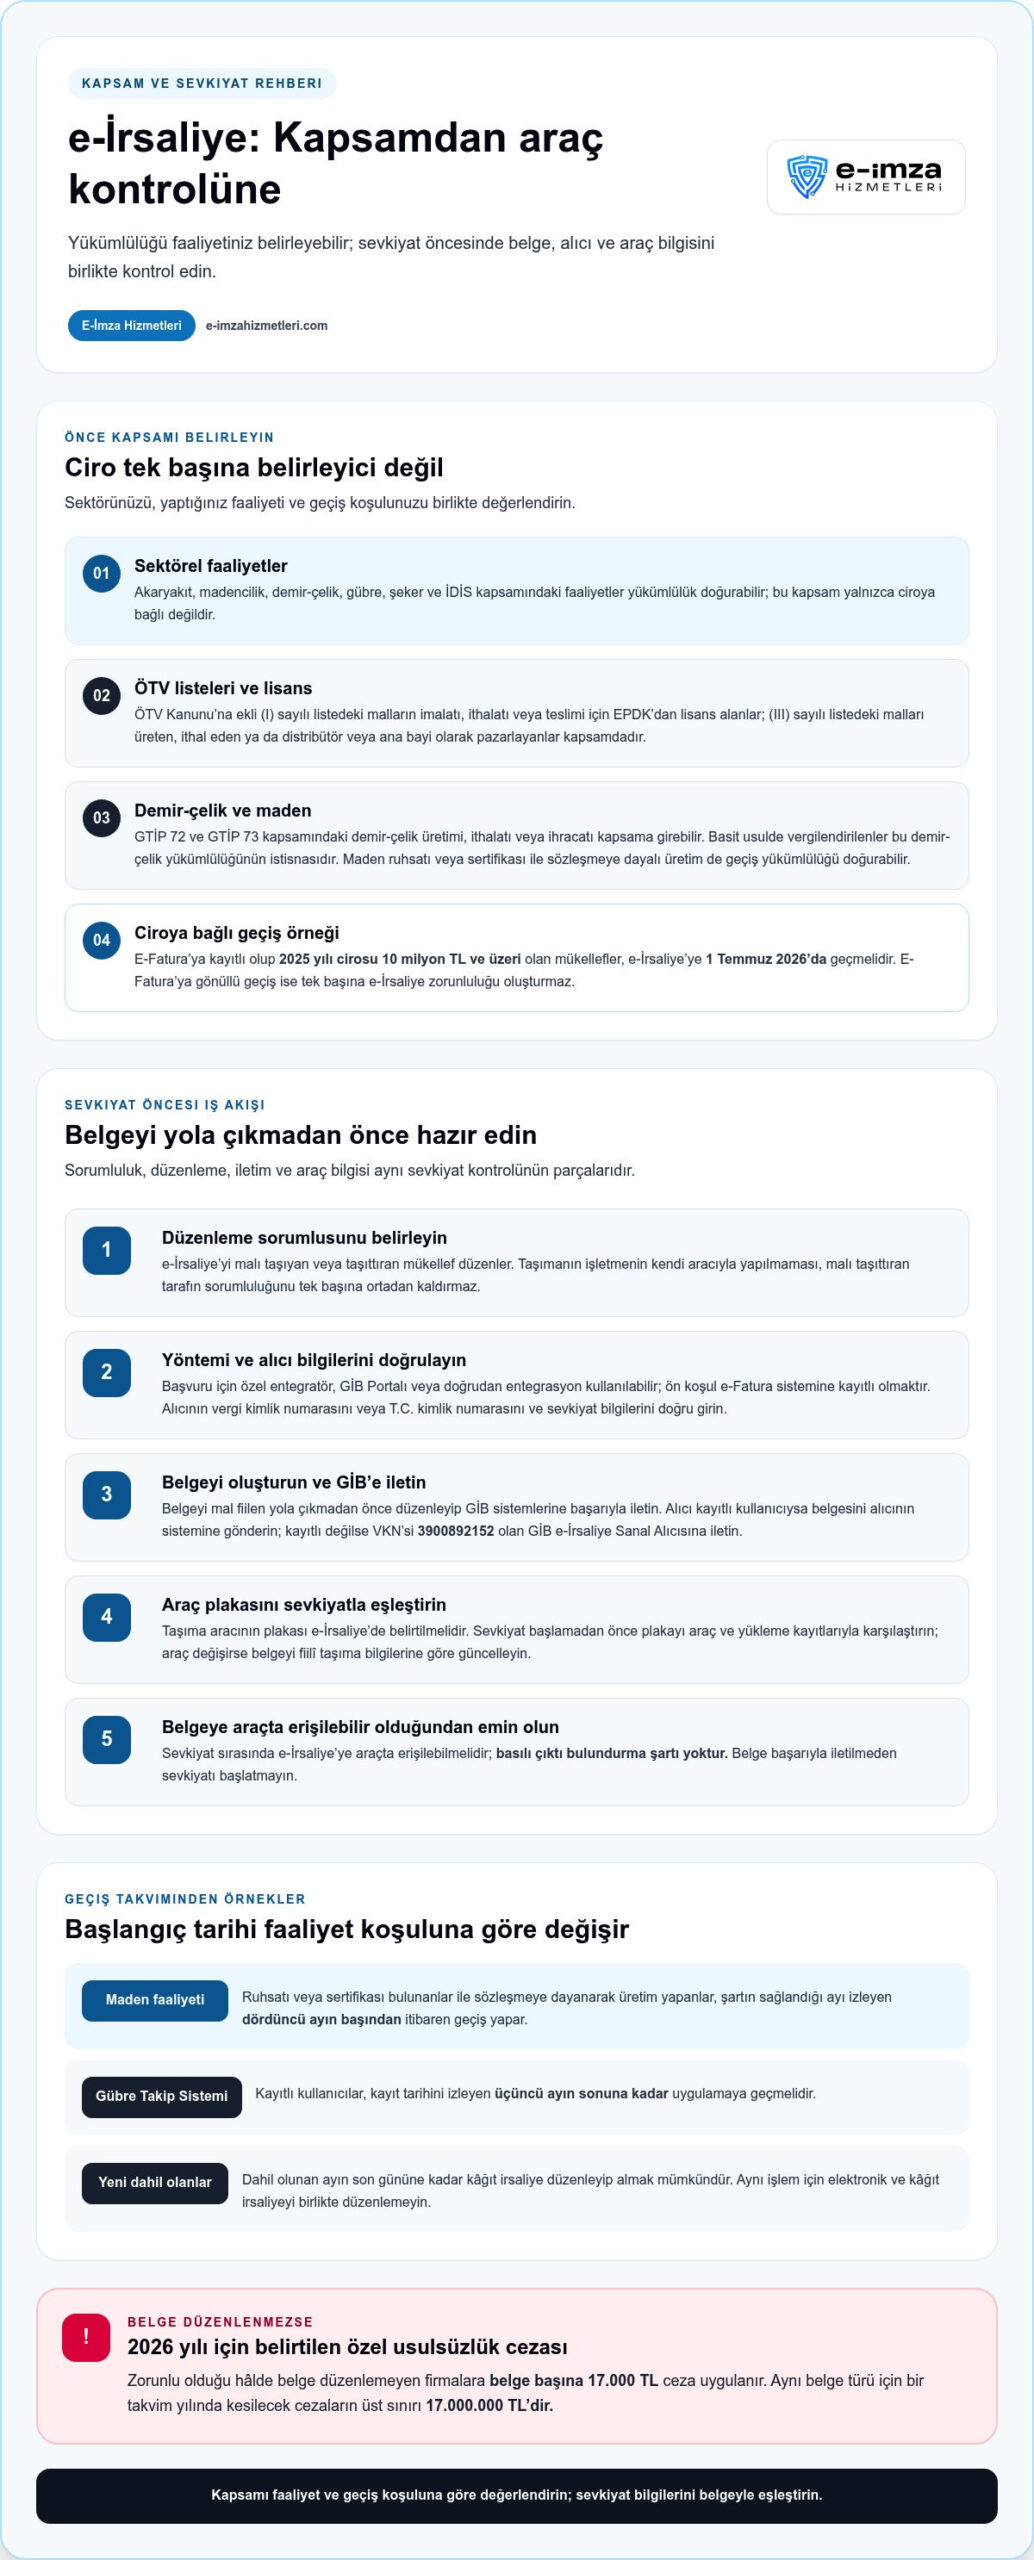
e-İrsaliye zorunluluğu yalnızca ciroya göre belirlenmez; akaryakıt, madencilik, demir-çelik, gübre ve şeker gibi belirli sektörlerde faaliyet gösteren mükellefleri de kapsar. Sevkiyatta belgeye araçta erişilebilmesi gerekir, basılı çıktı bulundurma şartı yoktur. Taşımayı yapan aracın plakası ise e-İrsaliye’de belirtilmelidir.
Yükümlülüğün kimleri kapsadığı ve sevkiyat sırasında hangi belgenin hazır bulunması gerektiği, günlük operasyonu doğrudan etkiler. Özellikle araçta kâğıt çıktı bulundurmanın zorunlu olup olmadığı ve plaka bilgisinin gerekliliği sıkça karıştırılır.
Bu yazıda e-İrsaliye’nin kimler için düzenlendiğini, zorunluluğun hangi sektör ve mükellef gruplarını kapsadığını, sevkiyat sırasında belgeye nasıl erişileceğini ve plaka kuralını açıklıyoruz. Böylece geçiş kapsamınızı ve sevkiyat hazırlığınızı netleştirebilirsiniz.
Önemli noktalar
- Yükümlülüğünüzü değerlendirirken yalnızca ciroya değil, yürüttüğünüz faaliyete ve geçiş takvimine de bakın.
- Sevkiyat belgelerini kimin düzenlemesi gerektiğini ve alıcıya iletim sürecinin nasıl işlediğini öğrenin.
- Başvuru için kullanılabilen yöntemleri karşılaştırın ve işletmenizin mevcut e-belge sürecine uygun olanı belirleyin.
- Elektronik irsaliyenin kâğıt belgeyle hukuki ilişkisini ve sevkiyat öncesindeki düzenleme adımını netleştirin.
- Geçiş tarihlerinin mükellef grubuna göre nasıl değiştiğini inceleyerek uygulama takviminizi planlayın.
E-İrsaliye’de Araç Plakası Zorunlu Mu?
Evet, Türkiye’de e-İrsaliye’de taşıma aracının plakası belirtilmelidir. Sevkiyat başlamadan önce plaka bilgisini araç ve yükleme kayıtlarıyla karşılaştırın. Araç değişirse belgeyi fiilî taşıma bilgilerine göre güncelleyin. Bu kontrol, belgenin denetim sırasında sevkiyatı yapan araçla eşleşmesini sağlar.
Sektörlere Göre Zorunluluk Kapsamı
Sektörel kapsam, belirli malları üreten, ithal eden veya ticaretini yapan mükelleflere cirodan bağımsız yükümlülük getirir. Gelir İdaresi Başkanlığına göre Özel Tüketim Vergisi Kanunu’na ekli (I) sayılı listedeki malların imalatı, ithalatı veya teslimi için EPDK’dan lisans alan mükellefler bu kapsamdadır. (III) sayılı listedeki malları imal eden, ithal eden veya distribütör ya da ana bayi olarak pazarlayanlar da yükümlüdür.
Hangi sektörlerde ve faaliyetlerde ciro sınırı olmadan e-İrsaliye zorunludur? Akaryakıt, madencilik, demir-çelik, gübre, şeker ve İDİS kapsamındaki faaliyetler bu gruplar arasındadır. GTİP 72 ve GTİP 73 kapsamındaki demir-çelik üretimi, ithalatı veya ihracatı da kapsama girebilir. Basit usulde vergilendirilenler bu demir-çelik yükümlülüğünün istisnasıdır. Bu nedenle sektörünüzü ve gerçekleştirdiğiniz faaliyeti ayrı ayrı değerlendirin.
e-İrsaliye zorunluluğu bu sektörlerde yalnızca ciroya bağlı değildir. Örneğin ÖTV listelerindeki mallarla ilgili faaliyet veya maden ruhsatı, geçiş yükümlülüğünü doğurabilir. İşletmenizin sevk ettiği ürünün niteliğini, ruhsatını ve faaliyet türünü kayıtlarınızla karşılaştırın.
Zorunluluğun Başlangıcı ve Güncel Düzenleme
Geçiş tarihi, faaliyetin niteliğine ve kapsam şartının sağlandığı zamana göre belirlenir. Maden ruhsatı veya sertifikası bulunanlar ile sözleşmeye dayanarak üretim yapan mükellefler, şartın sağlandığı ayı izleyen dördüncü ayın başından itibaren geçiş yapar. Demir-çelik işletmeleri ise faaliyetin türüne ve başlangıç tarihine bağlı geçiş takvimini esas almalıdır.
E-İrsaliye kullanmamanın cezası ve diğer yaptırımları nelerdir? 2026 yılında zorunlu olduğu hâlde belge düzenlemeyen firmalara belge başına 17.000 TL özel usulsüzlük cezası uygulanır. Aynı belge türü için bir takvim yılında kesilecek cezaların üst sınırı 17.000.000 TL’dir. Yükümlülüğü ve geçiş tarihinizi önceden belirlemek, sevkiyat planlamasını ve belge düzenini korur.
Kapsam Dışı Durumlar ve Geçiş Süreleri
Geçiş süresi, sektörel koşulun sağlandığı veya faaliyetin başladığı tarihe göre değişir. Gübre Takip Sistemi’ne kayıtlı kullanıcılar, kayıt tarihini izleyen üçüncü ayın sonuna kadar uygulamaya geçmelidir. E-Fatura’ya gönüllü geçmek ise tek başına e-İrsaliye kullanma yükümlülüğü doğurmaz.
E-İrsaliye zorunluluğunda istisnalar, geçiş süreleri ve özel durumlar nelerdir? GTİP 72 ve GTİP 73 kapsamındaki demir-çelik faaliyeti için basit usulde vergilendirilenler istisnadır; diğer mükelleflerde tarih, faaliyet ve geçiş şartına bağlıdır. Takviminizi işletmenizin faaliyetine göre planlayın.
E-İrsaliye’de iptal, itiraz ve teknik arıza süreçleri nasıl yürütülür? Sevkiyat öncesinde belgede hata varsa alıcı, irsaliye yanıtıyla ret verebilir; satıcı da doğru bilgilerle yeni belge düzenler. Teknik aksaklıkta iletim durumunu ve sevkiyat zamanını birlikte yönetin. Belge başarıyla iletilmeden sevkiyatı başlatmayın.
E-İrsaliye Kimlere Düzenlenir?
e-İrsaliye’yi malı taşıyan veya taşıttıran mükellef düzenler. Yükümlülük kapsamındaki işletmeler, sevkiyat başlamadan önce elektronik belgeyi oluşturup GİB sistemlerine iletmelidir.
E-İrsaliye kapsamına giren işletmeler ne zaman sisteme geçmelidir? Sektörel geçiş takvimi, faaliyetin başlangıcına veya ilgili koşulun sağlandığı tarihe göre değişir. E-Fatura’ya kayıtlı olup 2025 yılı cirosu 10 milyon TL ve üzeri olan mükellefler, e-İrsaliye’ye 1 Temmuz 2026’da geçmelidir.
e-İrsaliye zorunluluğu yalnızca belge düzenlemeyi değil, alıcıya iletimi ve sevkiyat öncesi hazırlığı da kapsar. Süreci işletmenizin faaliyetine ve geçiş tarihine göre planlayın.
Düzenleme yöntemleri ve alıcı bilgileri
Başvuru için özel entegratör, GİB Portalı veya doğrudan entegrasyon yöntemlerinden biri kullanılabilir. Başvurudan önce mükellefin e-Fatura sistemine kayıtlı olması gerekir. Yöntemi, işletmenizin mevcut elektronik belge altyapısına ve günlük işlem hacmine göre seçin.
Belgeyi hazırlarken alıcının vergi kimlik numarası veya T.C. kimlik numarası ile sevkiyat bilgilerini doğru girin. Alıcı e-İrsaliye sistemine kayıtlıysa belgeyi alıcının sistemine iletin. Kayıtlı değilse e-İrsaliye, VKN’si 3900892152 olan GİB e-İrsaliye Sanal Alıcısına gönderilir.
Uygulamaya yeni dahil olan mükellefler, dahil oldukları ayın son gününe kadar kâğıt irsaliye düzenleyip alabilir. Aynı işlem için elektronik ve kâğıt irsaliyeyi birlikte düzenlemeyin. Böylece belge takibinde ve denetim kayıtlarında mükerrer işlem oluşmasını önlersiniz.
Düzenleme zamanı ve sorumluluk
e-İrsaliye’yi mal fiilen yola çıkmadan önce düzenleyip GİB sistemlerine başarıyla iletin. Taşımayı işletme kendi aracıyla yapmasa bile, malı taşıttıran tarafın düzenleme sorumluluğu olabilir. Belgeyi oluşturmadan önce sipariş, yükleme ve sevkiyat bilgilerini eşleştirin.
Uygulamaya geçtikten sonra, dahil olunan ayın sonundan itibaren tüm müşterilere e-İrsaliye düzenlenir. Alıcının kayıtlı kullanıcı olup olmaması bu yükümlülüğü değiştirmez. Örneğin kayıtlı olmayan bir müşteriye sevkiyat yapılırken de belge elektronik hazırlanır ve GİB sanal alıcısına iletilir.
İşletmenizin sevkiyat akışına uygun e-İrsaliye çözümünü kullanarak belge düzenleme ve iletim sürecini tek uygulamada yönetin.
Yükümlülüğün hangi tarafta olduğunu değerlendirirken malın sevkiyatını kimin üstlendiğini ve taşıma işini kimin organize ettiğini birlikte dikkate alın. Türkiye’de e-İrsaliye düzenleme yükümlülüğü, malı taşıyan veya taşıttıran tarafa aittir. Bu nedenle taşımanın işletmenin kendi aracıyla yapılmaması, tek başına düzenleme sorumluluğunu ortadan kaldırmaz. İşletme içindeki görev paylaşımını ve sevkiyat hazırlıklarını bu sorumluluğa göre belirleyin. Belgenin kim tarafından hazırlanıp iletileceği konusunda sürecin başında netlik sağlayın. Böylece taraflar arasında sevkiyat öncesi koordinasyonu kurabilir, belge düzenleme adımını taşıma planıyla birlikte yürütebilirsiniz.
Bazı faaliyet alanları da e-İrsaliye uygulamasına geçiş zorunluluğu bakımından ayrıca önem taşır. 4634 sayılı Şeker Kanunu kapsamında tanımlanan şekeri imal eden mükellefler e-İrsaliye geçiş zorunluluğu kapsamındadır. Türkiye’de Gübre Takip Sistemi’ne dahil olan mükellefler de e-İrsaliye uygulamasına geçmek zorundadır. İşletmenizin faaliyetini ve ilgili sistemlere dahil olup olmadığını gözden geçirerek hangi kapsamda bulunduğunuzu değerlendirin. Birden fazla faaliyet yürütüyorsanız, sevkiyatın hangi faaliyetle ilişkili olduğunu ve belge düzenleme sorumluluğunun kimde bulunduğunu süreç planınıza yansıtın. Bu değerlendirme, e-İrsaliye düzenleme ve iletim adımlarının işletmenin gerçek işleyişiyle uyumlu yürütülmesine yardımcı olur. Kapsamı belirlerken faaliyet tanımını ve taşıma sorumluluğunu birlikte ele alın.
E-İrsaliye Nedir?
e-İrsaliye, kâğıt sevk irsaliyesiyle aynı hukuki geçerliliğe sahip elektronik belgedir. Kâğıt belge yerine dijital olarak hazırlanır ve sevkiyat başlamadan alıcıya iletilir.
Belgenin Tanımı ve İşlevi
e-İrsaliye, sevkiyat sürecindeki mal hareketini gösteren elektronik sevk irsaliyesidir. Satıcı veya taşıtan, mal yola çıkmadan belgeyi oluşturur ve alıcının sistemine iletir. Böylece sevkiyat bilgileri dijital ortamda kayıt altına alınır. Örneğin depodan müşteriye gönderilen ürünlerin hareketi ilgili e-İrsaliye üzerinden takip edilir.
Belge, faturanın yerine geçmez: fatura satışın mali kaydını, irsaliye ise malın taşınmasını belgelendirir. Gelir İdaresi Başkanlığı düzenlemelerine göre e-Fatura veya e-Arşiv Fatura çıktısı, teslim anında düzenlenmesi ve düzenleme saatinin dakika bilgisiyle gösterilmesi hâlinde irsaliye yerine geçebilir. Bu koşullar, fatura ve sevkiyat süreçlerini birbirine karıştırmadan yürütmek için önemlidir.
Hukuki Geçerlilik ve Kâğıt İrsaliyeden Farklar
Elektronik belge ile kâğıt sevk irsaliyesi arasındaki temel fark, düzenlenme ve iletilme biçimidir; hukuki geçerlilikleri aynıdır. e-İrsaliye elektronik sistemde hazırlanıp iletilirken kâğıt belge fiziksel olarak düzenlenir. Taşıma sırasında e-İrsaliye’nin kâğıt çıktısı zorunlu değildir, ancak belgeye erişilebilmelidir.
Bu nedenle belgeyi sevkiyat başlamadan önce oluşturun, iletim durumunu kontrol edin ve araçtan erişilebilmesini sağlayın. Aynı işlem için elektronik ve kâğıt irsaliyeyi birlikte düzenlemeyin. Elektronik kayıt, belge iletimini ve alıcı yanıtını dijital ortamda izlemeyi sağlar; kâğıt yöntemde ise belge fiziksel olarak taşınır.
e-İrsaliye, sektörün sevkiyat belgesidir; ciroya bağlı e-Fatura koşullarıyla aynı ölçüt değildir. Örneğin GTİP 72 kapsamındaki demir-çelik faaliyeti, sektörel yükümlülük doğurabilir. Buna karşılık 10 milyon TL ve üzeri ciro eşiği, e-Fatura mükelleflerinin e-İrsaliye’ye geçiş takvimiyle ilişkilidir. E-İrsaliye uygulamasına geçiş zorunluluğu olan mükellefler, istisnalar dışında sevk irsaliyelerini elektronik düzenler ve kayıtlı kullanıcılardan elektronik belge alır.
Belgeyi doğru kullanmak için işlem türlerini ayırın: mal sevkiyatında e-İrsaliye, satışın mali kaydında fatura düzenlenir. Sevkiyat bilgileri değişirse belge içeriğini ve alıcıya iletimini kontrol edin. Bu ayrım, teslimat kayıtlarının e-belge süreçlerinde tutarlı kalmasına yardımcı olur.
Türkiye’de e-Fatura’ya gönüllü geçen mükellefler, yalnızca bu tercih nedeniyle e-İrsaliye kullanmak zorunda değildir. Bu nedenle e-Fatura kullanıcısı olmakla e-İrsaliye yükümlüsü olmak aynı koşul sayılmamalıdır. e-İrsaliye zorunluluğu, güncel tebliğ kapsamındaki mükellefler için geçerlidir. İşletmenin e-Fatura’ya geçiş biçimini e-İrsaliye yükümlülüğünün tek başına göstergesi saymayın. İki uygulamanın hangi nedenle ve kapsamda gerekli olduğunu ayrı ayrı değerlendirin. Böylece gönüllü geçiş kararını zorunlu kullanımla karıştırmadan, sevkiyat belgesine ilişkin yükümlülüğü doğru belirleyebilirsiniz. Belirleyici olan, yalnızca e-Fatura kullanıcısı olmak değil, mükellefin güncel tebliğ kapsamına girip girmemesidir.
Türkiye’de 2025 yılında gayrimenkul veya motorlu taşıt alım satımı, inşa ya da kiralama işlemleri yapan veya bu işlemlere aracılık eden mükelleflerden brüt satış hasılatı 500 bin TL’yi aşanlar 1 Temmuz 2026’da e-Fatura’ya geçer. Bu bilgi e-Fatura’ya geçişle ilgilidir; tek başına e-İrsaliye kullanma zorunluluğu doğurduğu anlamına gelmez. Dolayısıyla belirtilen faaliyetleri ve hasılat koşulunu değerlendirirken, e-Fatura geçişini e-İrsaliye yükümlülüğünden ayrı tutmak gerekir. Bir işletme bu kapsamda e-Fatura’ya geçecek olsa bile, e-İrsaliye bakımından zorunluluğu yalnızca güncel tebliğ kapsamına göre değerlendirilir. Uygulamalar arasındaki bu ayrım, satışın mali kaydı ile malın sevkiyatına ilişkin belgenin birbirine karıştırılmasını önler.
Sevkiyat sırasında e-İrsaliyenin bulundurulması
Sevkiyat sırasında araçta e-İrsaliye’nin kâğıt çıktısını bulundurmak zorunlu değildir. Ancak belgeye erişilebilmelidir; taşıma boyunca bir kâğıt çıktı veya elektronik kopya yeterlidir. Yükleme öncesinde belgenin oluşturulduğunu, iletildiğini ve araçta açılabildiğini kontrol edin. Böylece düzenlenen belgeyle taşınan malların eşleşmesini sağlayabilirsiniz.
Belgeyi araçta erişilebilir tutmak, yalnızca dosyayı telefona indirmek değildir. Sürücü veya taşıma sürecinden sorumlu görevli, sevkiyat sırasında e-İrsaliye’yi açıp görüntüleyebilmelidir. Örneğin elektronik kopya kullanılan araçta cihazın şarjını ve dosyaya erişimi yükleme öncesinde kontrol edin. Kâğıt çıktı tercih ediyorsanız bir nüshayı araçta bulundurun.
Sevkiyat için pratik kontrol sırası şu şekilde olabilir:
- Yola çıkmadan önce e-İrsaliyenin düzenlendiğini ve GİB sistemlerine iletildiğini kontrol edin.
- Belgedeki mal bilgileriyle yüklenen ürünleri karşılaştırın.
- Elektronik kopyanın araçta açıldığını veya bir adet çıktının araçta bulunduğunu doğrulayın.
- Taşımayı yapan aracın plakasının belgede doğru yazıldığını kontrol edin.
Plaka bilgisi, sevkiyatı yapan aracı belgeyle ilişkilendirir. Araç değişirse mevcut belge bilgilerinin fiilî taşımayla uyumunu sevkiyat başlamadan değerlendirin. Yanlış plaka, yüklenen mal ile taşıma aracının eşleşmesini belirsizleştirebilir. Bu nedenle belgeyi hazırlarken taşıma bilgilerini sipariş ve yükleme kayıtlarıyla karşılaştırın.
İrsaliye uygulamasına dahil olan firmalar, elektronik belge düzenlemeyi ve sevkiyat sırasında belgeye erişimi birlikte planlamalıdır. Dahil olunan ayın sonundan itibaren tüm müşterilere e-İrsaliye düzenlenir. Alıcının kayıtlı kullanıcı olması bu yükümlülüğü değiştirmez. Kayıtlı olmayan alıcıya gönderilen sevkiyat belgesi de elektronik olarak hazırlanır.
GTİP 73 kapsamındaki çelikten eşya sevkiyatlarında da araçtaki erişim hazırlığı aynı operasyonel öneme sahiptir. Sektör yükümlülüğünün başlamasından itibaren firmalar, her sevkiyat için belge ve araç bilgilerini eşleştirmelidir. Örneğin depodan farklı bir araçla çıkan ürünlerde plaka alanını yükleme planına göre gözden geçirin. Belgeye erişim, denetim sırasında sevkiyat kaydını sunmayı kolaylaştırır.
Kâğıt nüsha bulundurmak zorunlu olmasa da sevkiyat boyunca belgeye erişimi sağlayın. Elektronik kopya kullanılıyorsa belgeyi önceden açıp görüntülenebilir durumda tutun. Karekodun belgede yer alması zorunludur; sevkiyat hazırlığında bu unsuru da kontrol edin. Böylece araçtaki görevli, talep edilen sevkiyat bilgisini dijital ortamda veya çıktı üzerinden gösterebilir.
E-İrsaliye zorunluluğu hangi tarihte başladı ve güncel düzenleme nedir
Türkiye’de e-İrsaliye yükümlülüğü, bütün işletmeler için aynı tarihte başlamadı. Gelir İdaresi Başkanlığına göre e-İrsaliye uygulamasının kullanımı, 509 sıra nolu VUK Genel Tebliği doğrultusunda zorunlu hale getirilmiştir. Tebliğ, kapsama giren mükellef gruplarını ve geçiş koşullarını belirler. Bu nedenle işletmeler, yalnızca yıllık hasılatına bakarak geçiş tarihini saptayamaz.
Uygulama takvimi sektör, e-Fatura kaydı ve ilgili hesap dönemindeki hasılata göre değişir. Örneğin 2024 yılı brüt satış hasılatı veya gayrisafi iş hasılatı 10 milyon TL ve üzeri olan e-Fatura mükelleflerinin geçiş tarihi 1 Temmuz 2025’tir. 2025 yılı cirosu 10 milyon TL ve üzeri e-Fatura mükellefleri için geçiş tarihi 1 Temmuz 2026 olarak belirlenmiştir.
Bu iki tarih, ilgili hesap döneminin hasılatını takip eden geçiş takvimini gösterir. E-Fatura uygulamasına kayıtlı olup brüt satış hasılatı veya gayrisafi iş hasılatı 10 milyon TL ve üzeri olan mükellefler, takip eden hesap döneminin yedinci ayının başında e-İrsaliye’ye geçer. Bu nedenle ciro hesabında doğru dönemi esas alın, e-Fatura kayıt durumunuzu da birlikte değerlendirin.
Sektörel yükümlülükler ciro eşiğinden bağımsız olarak devreye girebilir. Hal Kayıt Sistemi’ne bildirim yapmak zorunda olan meyve ve sebze ticareti mükellefleri için zorunluluk 1 Ocak 2020’den itibaren geçerlidir. Gübre Takip Sistemi kullanıcıları ise sisteme kayıt tarihini izleyen üçüncü ayın sonuna kadar uygulamaya geçmelidir. Takvimi belirlerken faaliyetin başlangıç tarihini ve sistem kaydını not edin.
İnşaat Demiri İzleme Sistemi’ne dahil mükellefler için hasılat ölçütü de önem taşır. 2025 ve müteakip hesap dönemlerinde brüt satış hasılatı veya ilgili satış ve gayrisafi iş hasılatı 1 milyon TL ve üzeri olanlar, şartın sağlandığı ayı izleyen dördüncü ayın başından itibaren e-İrsaliye kullanmalıdır. Örneğin koşulun sağlandığı ayı belirleyip sonraki geçiş başlangıcını takvime işleyin.
Riskli veya vergiye uyum düzeyi düşük bulunan mükelleflere ayrıca yazılı bildirim yapılabilir. Vergi idaresi, bu bildirimle e-İrsaliye yükümlülüğü getirirken geçiş hazırlıkları için en az 3 ay süre vermelidir. Bildirim alan işletmeler, yazıdaki başlangıç tarihini ve istenen hazırlıkları esas almalıdır. Böylece genel sektör takvimi ile işletmeye özel bildirim birbirine karıştırılmaz.
Geçiş tarihi geldiğinde e-İrsaliye düzenleme ve alma süreçlerini birlikte hazırlayın. İlk kez uygulamaya dahil olunan ayın son gününe kadar kâğıt irsaliye düzenlenip alınabilir; aynı işlem için iki belge türünü birlikte kullanmayın. Geçiş takviminizi belirleyin ve sevkiyatlarınızı e-İrsaliye uygulamasıyla elektronik ortamda yönetin.
E-İmza Hizmetleri: 1 Yıllık E-İmza
E-İmza Hizmetleri, dijital belge süreçlerini desteklemek için 1 Yıllık E-İmza sunar. E-İmza, sözleşme ve banka talimatlarını çevrimiçi imzalamak isteyen bireysel ve kurumsal kullanıcılar için uygundur. E-İrsaliye işlemlerinizin yanında elektronik imza ihtiyacınızı da planlayın; e-İmza, irsaliye düzenlemenin yerine geçmez.
Kullanım sürenize göre 1 Yıllık E-İmza veya 3 Yıllık E-İmza seçeneklerini değerlendirin. Elektronik yazışma ihtiyacınız varsa 50 Gönderi 1 Yıllık KEP ve 50 Gönderi 3 Yıllık KEP seçenekleri de sunulur. Böylece imza ve kayıtlı elektronik posta gereksinimlerinizi ayrı ayrı belirleyebilirsiniz.
Elektronik imza ve KEP seçenekleri için E-İmza Hizmetleri ile iletişime geçin veya e-imzahizmetleri.com adresini ziyaret edin.
Belge süreçlerinizi bir sonraki adıma taşıyın
İşletmenizin e-İrsaliye zorunluluğu kapsamına girmesi, sevkiyat kayıtlarıyla imza ve yazışma ihtiyaçlarını birlikte planlamak için iyi bir fırsattır. Önceliklerinizi belirleyin: elektronik belgeleri imzalamak mı, resmî yazışmaları KEP üzerinden yürütmek mi? İhtiyaçlarınıza göre süreçleri ayrı ayrı değerlendirin.
E-İmza Hizmetleri, elektronik belge süreçleri için 1 Yıllık E-İmza ve 3 Yıllık E-İmza seçenekleri sunar. KEP ihtiyacı bulunan işletmeler 50 Gönderi 1 Yıllık KEP seçeneğini de değerlendirebilir. Seçiminizi kullanım süresine ve yazışma gereksiniminize göre yapın.
İşletmenizin dijital belge ve imza süreçlerine uygun seçeneği değerlendirmek için E-İmza Hizmetleri ile iletişime geçin. Doğru hazırlıkla işlemlerinizi daha düzenli yönetin ve sonraki adımınızı güvenle atın.
Sıkça Sorulan Sorular
E-İrsaliye Başvurusu Nasıl Yapılır?
Başvuru özel entegratör, GİB Portalı veya doğrudan entegrasyon yöntemiyle yapılabilir. Ön koşul, e-Fatura uygulamasına kayıtlı olmaktır. Yöntemi işletmenizin mevcut belge altyapısına ve sevkiyat hacmine göre seçin. Örneğin portal üzerinden işlem yapan bir işletme başvuru sürecini bu kanaldan yürütebilir. e-İrsaliye zorunluluğu kapsamındaysanız geçiş tarihinizi başvuru planınıza ekleyin. Ardından belge düzenleme ve iletim süreçlerinizi hazırlayın.
E-Fatura mükellefi olmadan e-İrsaliye mükellefine gelinebilir mi?
Hayır. e-İrsaliye başvurusu için önce e-Fatura uygulamasına kayıtlı olmanız gerekir. Sektörel faaliyeti nedeniyle kapsama giren işletmeler de bu ön koşulu yerine getirmelidir. Örneğin geçiş şartını sağlayan bir üretici, sevkiyat belgelerini elektronik düzenlemeye başlamadan önce e-Fatura kaydını tamamlamalıdır. Gönüllü e-Fatura kullanımı tek başına e-İrsaliye yükümlülüğü doğurmaz; bu yükümlülük ilgili düzenleme kapsamındaki mükelleflere uygulanır.
E-İrsaliye kullanmaya nasıl başlayabilirim?
Önce işletmenizin kapsama girip girmediğini ve geçiş tarihini belirleyin. Ardından e-Fatura kaydınızı tamamlayıp özel entegratör, GİB Portalı veya doğrudan entegrasyon yöntemlerinden birini seçin. İlk sevkiyattan önce alıcı, ürün, miktar ve araç bilgilerini hazırlayın. Belge, mal fiilen yola çıkmadan önce oluşturulup GİB sistemlerine başarıyla iletilmelidir. Aynı sevkiyat için kâğıt ve elektronik irsaliyeyi birlikte düzenlemeyin.
2026’Da e-İrsaliye için ciro sınırı kaç TL’dir?
2026 yılında bütün mükelleflere uygulanan tek bir ciro eşiği yoktur; bazı sektörlerde yükümlülük cirodan bağımsızdır. 2025 yılı cirosu 10 milyon TL ve üzeri olan e-Fatura mükelleflerinin geçiş tarihi 1 Temmuz 2026’dır. Bu eşik, 2025 yılı verisine bağlı geçiş ölçütüdür. İşletmeniz için geçerli tarihi belirlerken ciroyu, e-Fatura kaydını ve faaliyet alanını birlikte değerlendirin.
Alıcı firmanın e-İrsaliye mükellefi olduğunu nasıl kontrol edebiliriz?
Belge hazırlarken kullandığınız sistemde alıcının kayıt durumunu vergi kimlik numarasıyla sorgulayın. Numaranın sipariş kaydındaki bilgilerle eşleştiğinden emin olun. Alıcı e-İrsaliye sistemine kayıtlı değilse belge, VKN’si 3900892152 olan GİB e-İrsaliye Sanal Alıcısına gönderilir. Bu kontrolü sevkiyat hazırlığı sırasında yapın; yanlış vergi numarası alıcı eşleşmesini ve belge iletimini etkileyebilir.
Depolarım arası yaptığım sevkiyatlar da e-İrsaliye kapsamında mıdır?
Depolar arasında fiilî mal taşıması yapılıyorsa, işlemi yalnızca satış faturası bulunmadığı gerekçesiyle belgesiz bırakmayın. Taşıma amacını, malların sahibini ve sevkiyatın niteliğini belgeye doğru yansıtın. İşletmeler arasında bedelsiz mal sevkiyatında sevk irsaliyesi düzenlenmeli, bedelsiz olduğu açıklama alanında belirtilmelidir. e-İrsaliye zorunluluğu kapsamındaki işletmeler, depo transferlerini de yükleme ve teslim kayıtlarıyla uyumlu yürütmelidir.
E-İrsaliye kimler için zorunludur?
Yükümlülük, ciro koşulunu sağlayan bazı e-Fatura mükelleflerinin yanında belirli sektör ve faaliyet gruplarını da kapsar. Akaryakıt, madencilik, demir-çelik, gübre, şeker, İDİS ve Hal Kayıt Sistemi kapsamındaki işletmeler için faaliyete bağlı kurallar bulunur. Örneğin GTİP 72 ve 73 kapsamındaki demir-çelik üretimi, ithalatı veya ihracatı yapan mükellefler kapsama girebilir. Faaliyet türünüzü ve başlangıç koşulunuzu birlikte inceleyin.
2026’Da e-İrsaliye için brüt satış hasılatı sınırı nedir?
2026’ya ilişkin geçişleri değerlendirirken, 2025 yılı hasılatına bağlı ölçütü 2026 hasılatıyla karıştırmayın. 2025 yılı cirosu 10 milyon TL ve üzeri olan e-Fatura mükelleflerinin geçiş tarihi 1 Temmuz 2026’dır. Ayrıca 2025 yılı brüt satış hasılatı veya gayrisafi iş hasılatı 3 milyon TL ve üzeri olan mükellefler için aynı tarihte e-Fatura’ya geçiş şartı bulunur. Bu tutar tek başına e-İrsaliye eşiği değildir.