
e-Defter’e geçiş bir tercih değil, belirli mükellefler için yasal yükümlülüktür. Bilanço esasına göre defter tutmakla yükümlü olan mükellefler için zorunluluk 1 Ocak 2025 itibarıyla başladı. e-Defter geçişi, işletmenin tabi olduğu defter tutma esasına ve faaliyet kapsamına göre değerlendirilir.
E-Defter geçişinde yükümlülük tarihini belirlemek kadar başvuru sürecini, hazırlıkları ve kâğıt defterlerle ilgili işlemleri doğru yürütmek de önemlidir. Süreci netleştirmek, yasal sorumluluklarınızı zamanında yerine getirmenize ve elektronik kayıt düzenine planlı biçimde geçmenize yardımcı olur.
Bu yazıda e-Defter zorunluluğunun kimleri kapsadığını, geçişin nasıl işlediğini ve hangi belgelerin gerektiğini öğreneceksiniz. Ayrıca e-Defter kullanımının yasal çerçevesini, saklama sorumluluklarını ve kâğıt defterlere kıyasla sağladığı yasal avantajları ele alacağız. Böylece işletmenizin geçiş sürecindeki yükümlülüklerini ve atmanız gereken adımları açıkça görebilirsiniz.
Önemli noktalar
- Geçiş zorunluluğunu belirlerken işletmenizin defter tutma esasını, faaliyet alanını ve tabi olduğu ciro ölçütlerini birlikte değerlendirin.
- Başvuru ve teknik hazırlıkları planlayın; elektronik kayıt düzenine geçerken kâğıt defterlerle ilgili kapanış işlemlerini de göz ardı etmeyin.
- Dosya ve beratların saklanması ile gerektiğinde ibraz edilmesi, geçiş sonrasında da devam eden yasal sorumluluklardandır.
- Gerekli belgeleri ve elektronik imza ihtiyacını başvuru öncesinde netleştirerek sürecin eksik evrak nedeniyle aksamasını önleyin.
- İsteğe bağlı geçiş imkânını ve işletmenize uygulanabilecek başvuru koşullarını inceleyerek uygun yöntemi belirleyin.
E-Defter geçişi nasıl gerçekleştirilir?
Önce işletmenizin zorunluluk kapsamını, defter tutma esasını ve faaliyet alanını belirleyin. Ardından kullanacağınız elektronik yöntemi seçerek başvuru ve kayıt takvimini oluşturun.
İsteğe bağlı geçiş ve başvuru şartları
5018 sayılı Kanun’a ekli cetvellerdeki idare, kurum ve kuruluşlar ile iktisadi kamu kuruluşları e-Defter’i zorunlu olmadan kullanabilir. Bu imkân, elektronik kayıt düzenine geçmek isteyen kuruluşların tercihini planlamasına yardımcı olur. İsteğe bağlı kullanımda da kayıtların oluşturulması, beratların gönderilmesi ve dosyaların saklanması gerekir. Başvuru yöntemini belirlerken kuruluşun mevcut muhasebe yazılımını ve iş akışını değerlendirin.
Geçiş tarihleri ve başvuru süreleri
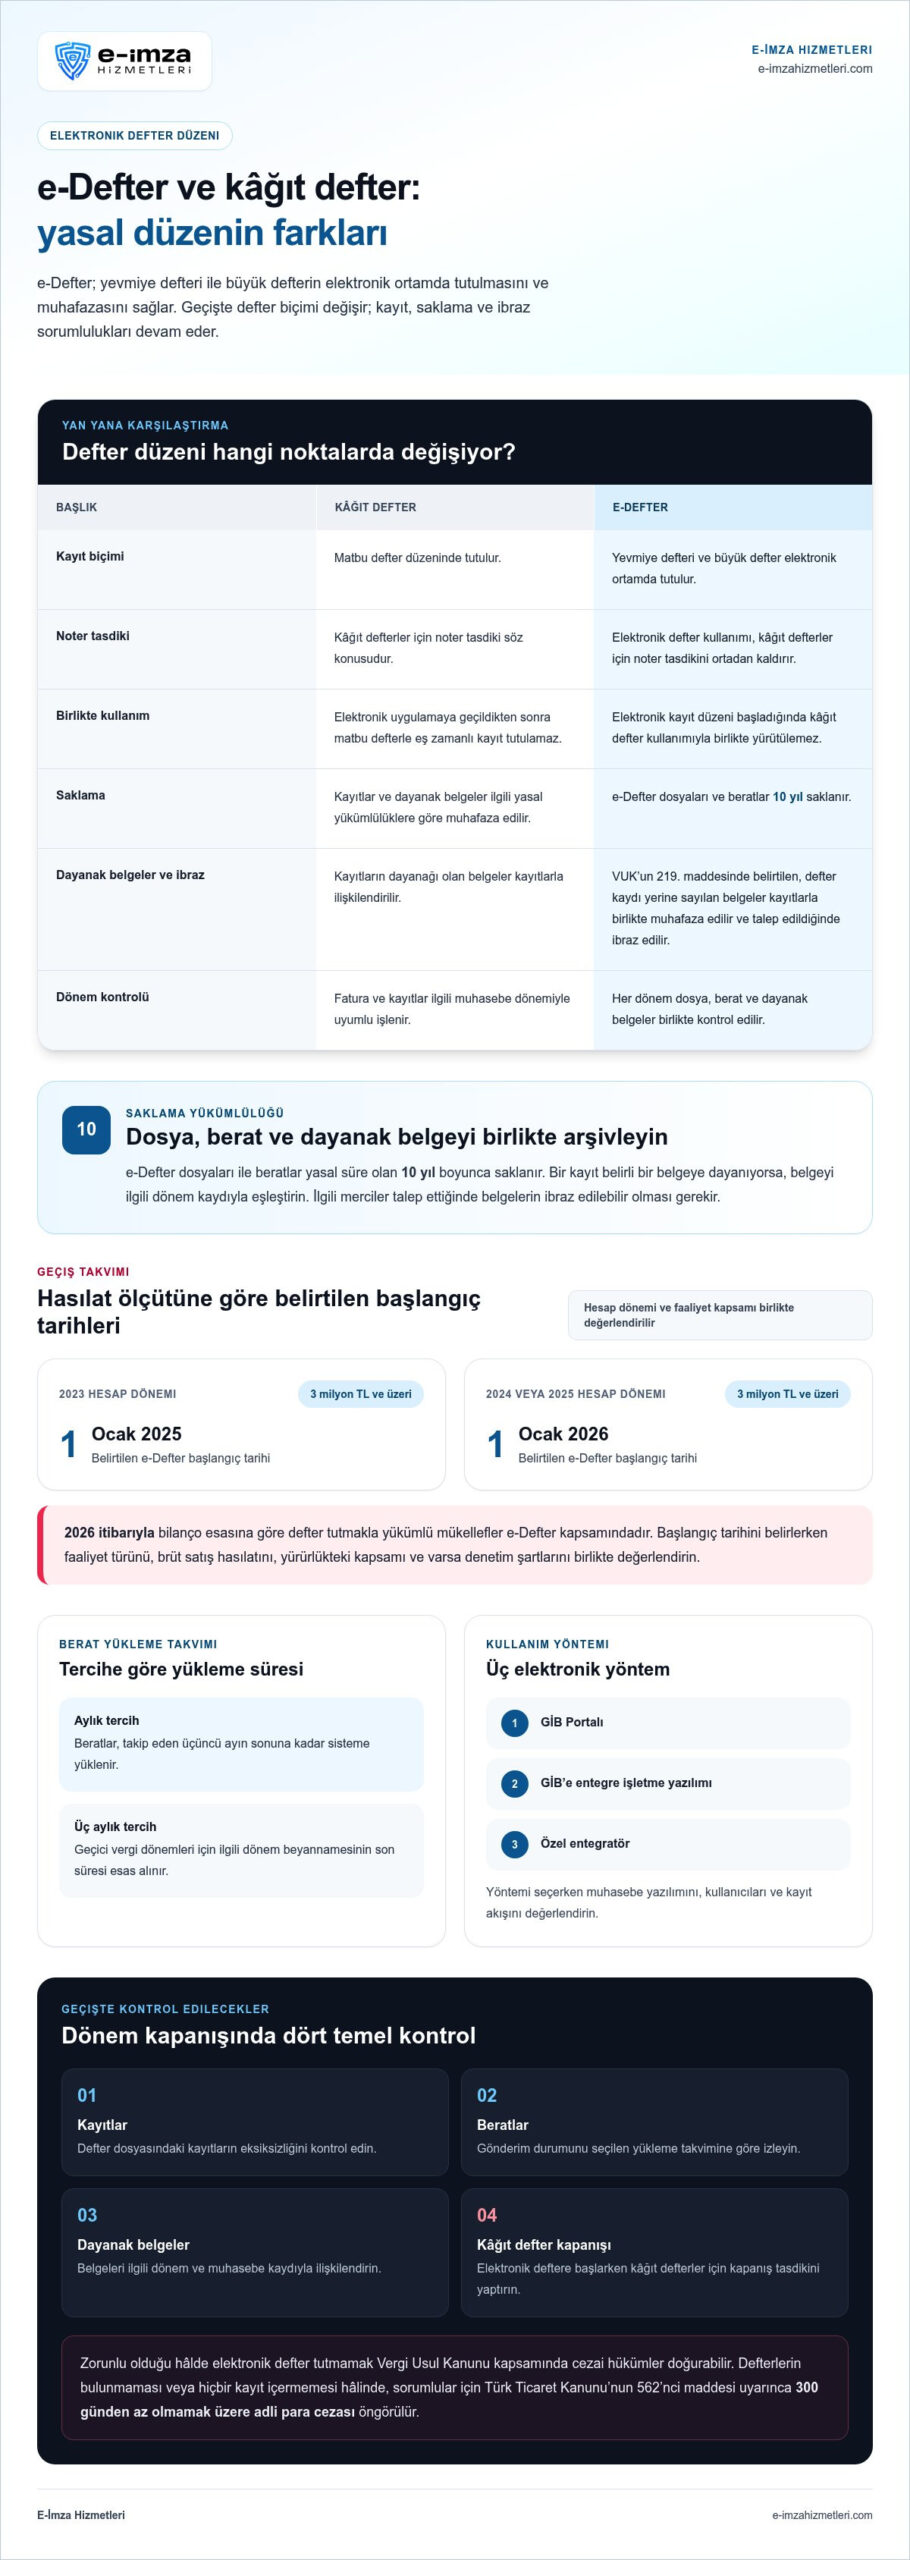
Geçiş tarihi; mükellefin faaliyet türüne, hesap dönemindeki brüt satış hasılatına ve yürürlükteki kapsama göre belirlenir. Örneğin, 2023 hesap döneminde 3 milyon TL ve üzeri brüt satış hasılatı bulunan mükellefler için başlangıç tarihi 1 Ocak 2025’tir. 2024 veya 2025 hesap döneminde 3 milyon TL ve üzeri hasılatı olanlar için tarih 1 Ocak 2026 olarak belirtilmiştir. Başvuru planını, işletmenin kendi hesap dönemi ve tabi olduğu ölçüt üzerinden kurun.
e-Defter için GİB Portalı, GİB’e entegre işletme yazılımı veya özel entegratör kullanılabilir. Önce yöntemi seçin, ardından kullanıcıları ve kayıt akışını muhasebe düzeninize uyarlayın. Elektronik defter kullanımına başladığınızda kâğıt defterler için kapanış tasdiki yaptırın. Böylece matbu defter kullanımıyla elektronik kayıt düzeninin birbirine karışmasını önleyebilirsiniz. Fatura kayıtlarını da ilgili muhasebe dönemiyle uyumlu biçimde işleyin.
2026 itibarıyla bilanço esasına göre defter tutmakla yükümlü mükellefler e-Defter kapsamındadır. Denetime tabi olacak şirketleri kimin belirlediğini Mevzuat Bilgi Sistemi’ndeki hüküm şöyle ifade eder: “(4) (Ek: 26/6/2012-6335/18 md.) 398 inci madde kapsamında denetime tabi olacak şirketler Cumhurbaşkanınca belirlenir.” Bu hüküm, yalnızca hasılatı dikkate almanın yeterli olmayabileceğini gösterir. Şirketin denetim kapsamını ve faaliyet şartlarını birlikte değerlendirin.
Berat takvimi, seçilen yükleme tercihine bağlıdır. Aylık tercih yapanlar beratları takip eden üçüncü ayın sonuna kadar sisteme yükler; geçici vergi dönemlerini üç aylık tercih edenler ilgili dönem beyannamesinin son süresini esas alır. Dönem kapanışında dosya ve berat kontrollerini takvime bağlayın.
Zorunlu olduğu hâlde elektronik defter tutmamak, Vergi Usul Kanunu kapsamında cezai hükümler doğurabilir. Defterlerin bulunmaması veya hiçbir kayıt içermemesi hâlinde sorumlular, Türk Ticaret Kanunu’nun 562’nci maddesi uyarınca 300 günden az olmamak üzere adli para cezasıyla cezalandırılır. Eksik kayıt, unutulan berat yüklemesi veya kapanış tasdikinin atlanması da hukuki uyum riskini artırır. Her dönem sonunda kayıtları ve gönderim durumunu kontrol edin.
E-Deftere geçişin yasal avantajları
e-Defter, yevmiye defteri ile büyük defterin elektronik ortamda tutulmasını ve muhafazasını sağlar. Bu kayıt düzeni, Vergi Usul Kanunu ve Türk Ticaret Kanunu kapsamındaki defter yükümlülüklerinin dijital ortamda yürütülmesine imkân verir. 213 sayılı Vergi Usul Kanunu Genel Tebliği ve ilgili mevzuat, elektronik kayıtların çerçevesini belirler. Böylece mükellefler defterlerini mevzuata uygun formatta oluşturup beratlarıyla birlikte takip edebilir.
Önemli yasal avantajlardan biri, kâğıt defterler için noter tasdiki gerekmemesidir. Elektronik defter uygulamasına geçildiğinde matbu defter tutmaya aynı anda devam edilemez. Bu nedenle iki defter düzenini birlikte yürütmeye çalışmayın. Geçiş öncesinde mevcut defterlerin durumunu ve elektronik uygulamanın başlangıç tarihini muhasebe takviminize ekleyin.
Saklama yükümlülüğü elektronik dönemde de devam eder. e-Defter dosyaları ve beratları yasal süre olan 10 yıl boyunca saklanmalıdır. Vergi Usul Kanunu’nun 219. maddesinde belirtilen ve defter kaydı yerine sayılan belgeler de e-Defter kayıtlarıyla birlikte muhafaza edilir. İlgili merciler talep ettiğinde bu belgeleri ibraz etmeniz gerekir. Örneğin, bir kayıt belirli bir belgeye dayanıyorsa, belgeyi ilgili dönem kaydıyla eşleştirerek arşivleyin.
Elektronik defter düzeni, yasal kayıtların dönem ve belgelerle ilişkisini izlemeyi kolaylaştırır; ancak kayıtların eksiksiz olduğunu tek başına garanti etmez. Her dönem için defter dosyasını, beratını ve dayanak belgelerini birlikte kontrol edin. Fatura ya da kayıt yerine geçen başka bir belge kullanıldığında, bu evrakı ilgili muhasebe kaydıyla ilişkilendirin. Böylece ibraz sırasında hangi belgenin hangi kaydı desteklediği anlaşılır.
- Noter tasdiki: e-Defter kullanımı kâğıt defterler için noter tasdik işlemlerini ortadan kaldırır.
- Defter düzeni: Elektronik uygulama başladığında matbu defterle eş zamanlı kayıt tutulamaz.
- Saklama: Dosyalar ve beratlar 10 yıl boyunca muhafaza edilir.
- İbraz: Vergi Usul Kanunu’nun 219. maddesindeki belgeler kayıtlarla birlikte sunulabilir olmalıdır.
Bu avantajlardan yararlanmak için saklama ve ibraz düzenini geçiş planının parçası yapın. İşletmenizin elektronik defter sürecini yapılandırırken e-Defter uygulaması seçeneklerini inceleyin; dosya, berat ve dayanak belge akışını birlikte planlayın.
Geçiş takviminde e-Fatura ve e-Defter adımlarını birlikte planlayın. Türkiye’de e-Fatura uygulamasına dahil olan ve bilanço esasına göre defter tutan işletmelerin e-Fatura’ya geçiş tarihiyle eş zamanlı veya yasal süreler içinde e-Defter uygulamasına geçmesi gerektiği belirtilmektedir. Bu nedenle hazırlığa, işletmenizin e-Fatura durumunu ve bilanço esasına göre defter tutup tutmadığını belirleyerek başlayın. e-Defter başlangıcını e-Fatura geçiş tarihiyle ilişkilendirin; eş zamanlı geçiş planlanmıyorsa yasal süreleri esas alın. Takviminizde sorumlu kişiyi, hazırlanacak defter dosyalarını, berat takibini ve dayanak belgelerin arşivlenmesini birlikte gösterin. Böylece geçiş tarihi günlük kayıt işlerinden kopuk kalmaz.
Hazırlık sırasında muhasebe ekibinizle geçiş takvimini ve kayıt akışını birlikte değerlendirin. Hangi döneme ait kayıtların hangi dosya ve beratla ilişkilendirileceğini, dayanak belgelerin nasıl arşivleneceğini önceden belirleyin. e-Fatura geçiş tarihini dikkate almak, e-Defter başlangıcına ilişkin işleri zamanında planlamanıza yardımcı olur. Takvimdeki adımları düzenli gözden geçirin ve sorumlulukları açıkça paylaşın. Böylece kayıt oluşturma, berat takibi ve belge muhafazası için izlenecek yolu önceden netleştirebilirsiniz.
Geçiş için gerekli belgeler
e-Defter başvurusunda hazırlanacak bilgiler, mükellefin yapısına ve seçilen kullanım yöntemine göre değişir. Tek bir evrak listesine bağlı kalmak yerine önce işletmenin kimlik ve hesap dönemi bilgilerini, ardından muhasebe kayıtlarını ve teknik altyapısını düzenleyin. Böylece başvurudaki bilgilerle dönem kayıtlarının tutarlılığını sağlayabilirsiniz.
Önce mükellefiyet bilgilerini ve hesap dönemi yapısını kontrol edin. Şirket unvanı, vergi kimlik bilgileri ve faaliyet konusu, başvurudaki işletme bilgilerinin doğru eşleşmesini sağlar. Hesap dönemi takvim yılı değilse özel hesap döneminin başlangıç ve bitiş tarihlerini ayrıca belirleyin. Geçiş tarihi brüt satış hasılatı ve faaliyet türü gibi ölçütlere bağlı olduğundan ilgili dönemin kayıtlarını hazır tutun.
Başvuru öncesinde elektronik ortamda kullanılacak imza yetkisini ve kullanıcı işlemlerini planlayın. İşletme adına başvuruyu kimin yürüteceğini belirleyin ve yetkili kişinin erişim ile imza sürecinde kullanacağı bilgileri düzenli biçimde saklayın. Şirketin imza yetkilileri değiştiyse güncel yetki bilgilerini esas alın. Bu hazırlık, başvuru verilerinin eski şirket kayıtlarıyla karışmasını önler.
Muhasebe kayıtları, başlangıç döneminin doğru oluşturulması için temel girdidir. Yevmiye kayıtlarını, büyük defter hesaplarını ve destekleyici belgeleri dönemlerine göre ayırın. Örneğin, bir satış faturasını ilgili muhasebe kaydıyla ilişkilendirin; kayıt tarihiyle belge bilgisinin aynı dönemi gösterdiğini kontrol edin. Eksik veya mükerrer kayıtları başvuru öncesinde tespit etmek, ilk elektronik defterin tutarlı hazırlanmasına yardımcı olur.
Teknik hazırlıkta GİB Portalı, GİB’e entegre yazılım veya özel entegratör seçeneklerinden hangisini kullanacağınızı belirleyin. Seçtiğiniz yönteme göre yazılımın e-Defter formatına uygun dosya oluşturduğunu ve kayıt aktarımını desteklediğini kontrol edin. İşletmeler için bu, mevcut muhasebe programındaki hesap planını ve belge akışını incelemek anlamına gelir. Örneğin, fatura kayıtları muhasebe sistemine aktarılıyorsa doğru hesaplara işlendiğini sınayın.
- Mükellefiyet bilgileri: Unvan, vergi kimlik bilgileri ve faaliyet konusu kayıtlarla uyumlu olmalıdır.
- Hesap dönemi: Geçişin hangi dönemi kapsadığını ve özel dönem bulunup bulunmadığını belirleyin.
- Yetkili kullanıcı: Başvuru ve imza işlemlerini yürütecek kişiyi netleştirin.
- Muhasebe kayıtları: Yevmiye, büyük defter ve dayanak belgeleri dönem sırasına koyun.
- Teknik yöntem: Portal, entegre yazılım veya özel entegratör kullanımını planlayın.
Bu hazırlıklar, tüm işletmeler için aynı resmî evrak listesinin geçerli olduğu anlamına gelmez. Başvuruda sunulacak bilgiler mükellefin hukuki yapısına, yetki düzenine ve seçilen sisteme göre değişir. Süreci planlarken brüt satış hasılatını ilgili hesap dönemine göre değerlendirin ve başvuru bilgilerini şirket kayıtlarıyla karşılaştırın. GİB’in duyurduğu e-Defter format ve standartlarına uygun dosya üretimi de teknik hazırlığın parçasıdır.
E-Defter sağlayıcısı aracılığıyla geçiş
e-Defter geçişinde üç yöntem kullanılır: GİB Portalı, GİB’e entegre işletme yazılımı veya özel entegratör. Sağlayıcıyla çalışmak, dosya üretimi ve gönderim akışını mevcut muhasebe düzeninize uyarlamanıza yardımcı olur. Önce kayıtların hangi sistemde tutulacağını belirleyin. Ardından muhasebe yazılımındaki hesap planını ve belge aktarımını değerlendirin.
Uyumlu yazılım, e-Defter dosyalarını GİB’in duyurduğu format ve standartlara uygun oluşturmalıdır. Saklama düzeni de aynı ölçüde önemlidir: e-Defter dosyaları ve beratları yasal süre olan 10 yıl boyunca saklanmalıdır. Yazılım ile arşiv akışını birlikte planlayın; bir kayıt oluşturulduğunda dayanak belgesi ve ilgili beratla ilişkisinin korunmasını sağlayın.
Yöntem seçerken önce işletmenizin kayıt hacmini ve iş akışını inceleyin. Örneğin, fatura kayıtları muhasebe programına aktarılıyorsa hesap kodlarının doğru eşleştiğini test edin. Şirket birden fazla birimden veri alıyorsa kayıtların dönem bazında nasıl birleştirileceğini netleştirin. Bu inceleme, dosya oluştururken elle düzeltme ihtiyacını azaltmaya yardımcı olur.
Uygulama tercihini netleştirmek için şu sırayı izleyin:
- Yöntemi belirleyin: GİB Portalı, entegre yazılım veya özel entegratör seçeneklerinden işletmenize uygun olanı seçin.
- Veri akışını sınayın: Örnek bir dönem kaydının doğru hesaplara ve belge bilgilerine aktarıldığını kontrol edin.
- Dosya çıktısını inceleyin: Oluşturulan elektronik defter dosyasının GİB formatına uygunluğunu değerlendirin.
- Saklama sorumluluğunu düzenleyin: Dosya, berat ve dayanak belgelerin 10 yıl boyunca erişilebilir kalacağı arşiv düzenini belirleyin.
Berat gönderim takvimi, seçilen dönemsellik tercihine göre değişir. Aylık tercih yapanlar beratlarını takip eden üçüncü ayın sonuna kadar sisteme yükler. Geçici vergi dönemlerini üç aylık tercih edenler ilgili dönem beyannamesinin son süresini esas alır. Bu tarihleri muhasebe takviminize ekleyin ve dönem kapanışında gönderim durumunu izleyin.
Yükümlülük kapsamı da yazılım kararını etkiler. Örneğin, 2023 hesap dönemlerinde brüt satış hasılatı 3 milyon TL ve üzeri olan mükellefler için geçiş tarihi 1 Ocak 2025’tir. Bu tür ölçütleri işletmenizin faaliyet ve hesap dönemi bilgileriyle birlikte değerlendirin. Eşiği aşmak tek başına teknik hazırlığı tamamlamaz; kayıt aktarımı, dosya üretimi ve berat yüklemesi de planlanmalıdır.
Özel entegratör kullanmak, yasal sorumluluğu ortadan kaldırmaz. İşletme e-Defter kayıtlarının doğruluğunu, dosya ve beratların zamanında oluşturulmasını ve saklanmasını takip etmelidir. Görev paylaşımını açıkça belirleyin. Böylece muhasebe ekibi kayıt kontrolüne odaklanırken gönderim ve arşiv akışı da takvime uygun yürür.
E-Defter’e isteğe bağlı geçiş yapılabilir mi, başvuru şartları nelerdir?
Evet, bazı kuruluşlar e-Defter uygulamasını zorunlu olmadan tercih edebilir. 5018 sayılı Kanun’a ekli cetvellerde yer alan idare, kurum ve kuruluşlar ile iktisadi kamu kuruluşları bu kapsamdadır. İsteğe bağlı e-Defter geçişi, elektronik kayıt düzenine geçmek isteyen kuruluşlara yöntemlerini planlama imkânı verir. Ancak bu tercih, defter ve berat yükümlülüklerini ortadan kaldırmaz.
Başvuru öncesinde işletmenizin uygulama kapsamına girip girmediğini belirleyin. Ardından hangi hesap döneminden itibaren geçiş yapacağınızı ve kayıtları hangi sistemde oluşturacağınızı planlayın. Örneğin, gönüllü kullanıma başlayacak bir kamu kuruluşu muhasebe kayıtlarının dönem düzenini ve sorumlu kullanıcıları önceden belirlemelidir. Böylece başlangıç kayıtlarının hangi iş akışıyla oluşturulacağı netleşir.
İşletmenizde e-Defter geçişi isteğe bağlı mı, bunu belirlerken yalnızca gönüllü tercih olasılığını dikkate almayın. Bilanço esasına göre defter tutma yükümlülüğü, faaliyet alanı ve brüt satış hasılatı da kapsamı etkileyebilir. Örneğin, 2023 hesap döneminde brüt satış hasılatı 3 milyon TL ve üzeri olan mükellefler için geçiş tarihi 1 Ocak 2025’tir. Önce mükellefiyet durumunuzu ve hesap döneminizi değerlendirin.
Başvuru yöntemi, tercih ettiğiniz teknik altyapıya göre şekillenir. GİB Portalı’nı kullanabilir, işletme yazılımınızı GİB’e entegre edebilir veya özel entegratör seçebilirsiniz. Her yöntemde kayıtların doğru döneme işlenmesi, dosyaların oluşturulması ve beratların gönderilmesi gerekir. Portal üzerinden işlem yapacak kuruluşlar kullanıcı erişimini ve kayıt sorumluluğunu önceden düzenlemelidir.
- Kapsamı belirleyin: 5018 sayılı Kanun’daki kurum ve kuruluş statünüzü değerlendirin.
- Dönemi planlayın: Başlangıç hesap dönemini ve kayıt sorumlularını netleştirin.
- Yöntemi seçin: GİB Portalı, entegre yazılım veya özel entegratör seçeneklerini değerlendirin.
- İşleyişi kurun: Kayıt, berat gönderimi ve dosya saklama adımlarını muhasebe takvimine ekleyin.
İsteğe bağlı kullanım da düzenli elektronik defter takibi gerektirir. Dosyalar ve beratlar 10 yıl boyunca saklanmalı, kayıt yerine geçen belgeler ilgili kayıtlarla birlikte muhafaza edilmelidir. Bu nedenle e-Defter geçişini yalnızca başvuru olarak görmeyin; kayıt, gönderim ve arşiv sorumluluklarını içeren bir uygulama planı hazırlayın. İsteğe bağlı kullanım için e-Defter başvuru sürecini başlatın.
E-Defter planınızı oluştururken e-Envanter Defteri uygulamasını da ayrıca değerlendirin. Türkiye’de e-Envanter Defteri ilk etapta isteğe bağlıdır; 2027 itibarıyla kademeli olarak zorunlu hale gelmesi beklenmektedir. Bu nedenle bugün gönüllü kullanım seçeneğini değerlendirirken ileride doğabilecek uyum ihtiyacını da planınıza katmak yararlı olur. Envanter kayıtlarının hangi sorumlular tarafından hazırlanacağını, muhasebe iş akışınızla nasıl ilişkilendirileceğini ve mevcut kayıt düzeninizde hangi hazırlıkların gerektiğini önceden ele alın. Böylece tercih edilen uygulamaların birbirinden ayrı yükümlülükler olduğunu göz önünde bulundurarak geçiş planınızı daha tutarlı kurabilirsiniz. e-Defter başvurusu ve uygulaması için belirlediğiniz süreçlerin e-Envanter Defteri hazırlıklarıyla karıştırılmaması, görevlerin açık biçimde paylaşılmasına yardımcı olur. İsteğe bağlı dönem boyunca edinilen deneyimi de sonraki uyum çalışmalarında dikkate alabilirsiniz.
Hesap döneminiz faaliyet ve işlemlerinizin niteliğine uygun değilse, özel hesap dönemi için başvuru seçeneğini de değerlendirin. Türkiye’de özel hesap dönemi, faaliyet ve işlemlerin niteliğine uygun olmaması halinde başvuru üzerine Maliye Bakanlığınca 12’şer aylık dönemler halinde belirlenebilir. Bu durumda dönem tercihini muhasebe takviminizle birlikte ele almak ve başvuru planınızı bu çerçevede hazırlamak gerekir. Dönem başlangıcını belirlerken kayıtların hangi zaman aralığını kapsayacağını, sorumluların iş akışını ve berat süreçlerinin takvimle uyumunu gözden geçirin. Böylece gönüllü geçiş kararınız, hesap dönemi ve elektronik kayıt hazırlıkları arasında tutarlı bir uygulama planına dönüşür. Başvuru öncesinde hem uygulama kapsamınızı hem dönem düzeninizi netleştirmeniz, sonraki işleyişi daha öngörülebilir kılar.
E-İmza Hizmetleri: 1 Yıllık E-İmza
E-İmza Hizmetleri, işletmelerin elektronik ortamda sözleşme ve banka talimatı imzalaması için nitelikli elektronik imza sunar. e-Defter sürecinde elektronik imza ihtiyacınızı da planlıyorsanız, imza kullanım sürenize uygun seçeneği değerlendirin. Bir yıllık kullanım için 1 Yıllık E-İmza, daha uzun süreli ihtiyaçlar için 3 Yıllık E-İmza tercih edilebilir.
KEP üzerinden elektronik ileti gönderip almak isteyen işletmeler, 50 Gönderi 1 Yıllık KEP veya 50 Gönderi 3 Yıllık KEP seçeneklerini inceleyebilir. İmza ve KEP ihtiyacınızı iş akışınıza göre belirleyin; e-Defter kayıt ve berat yükümlülüklerini ayrıca takip edin.
İhtiyacınıza uygun elektronik imza ve KEP seçenekleri için E-İmza Hizmetleri’ni ziyaret edin.
Dijital imza adımınızı planlayın
e-Defter geçişi, kayıt düzeninin yanı sıra elektronik imza ve kurumsal iletişim ihtiyaçlarının da iş akışınıza göre planlanmasını gerektirir. Hangi belgeleri elektronik ortamda imzalayacağınızı ve işlemleri kimin yürüteceğini belirleyin. KEP’e ihtiyaç duyup duymadığınızı da değerlendirin. Böylece geçiş sırasında dijital işlemler için gerekli araçları önceden planlayabilirsiniz.
E-İmza Hizmetleri, sözleşme ve banka talimatlarının çevrimiçi imzalanması için 1 Yıllık E-İmza ve 3 Yıllık E-İmza sunar. KEP ihtiyacınız varsa 50 Gönderi 1 Yıllık KEP seçeneğini de değerlendirebilirsiniz. Kullanım sürenize ve iş akışınıza uygun seçeneği belirleyin.
Dijital imza ve KEP seçenekleri hakkında bilgi almak için E-İmza Hizmetleri ile iletişime geçin. İhtiyacınızı netleştirin ve dijital iş akışınızı planlı biçimde ilerletin.
Sıkça Sorulan Sorular
E-Defter geçiş zorunluluğu nedir?
e-Defter geçiş zorunluluğu, kapsamdaki mükelleflerin yevmiye ve büyük defterlerini elektronik ortamda tutmasını gerektirir. e-Defter geçişi, işletmenin defter tutma esasına, faaliyet alanına ve ilgili hesap dönemindeki ölçütlere göre değerlendirilir. Örneğin, 2023 hesap döneminde 3 milyon TL ve üzeri brüt satış hasılatı bulunan mükellefler için başlangıç tarihi 1 Ocak 2025’tir. İşletmenizin kapsamını bu ölçütlerle karşılaştırın.
E-Deftere neden geçilir?
e-Defter, defter kayıtlarının elektronik ortamda oluşturulup saklanmasını sağlar ve kâğıt defterler için noter tasdik işlemlerini ortadan kaldırır. Kayıtlarla dayanak belgeleri ilişkilendirmek, muhasebe takibini kolaylaştırır. Örneğin, bir faturayı ilgili dönem kaydıyla eşleştirip elektronik arşivinizde bulabilirsiniz. Ancak dijital kayıt düzeni, saklama ve gerektiğinde ibraz sorumluluğunu kaldırmaz. Dosya ve belgelerinizi düzenli biçimde muhafaza etmelisiniz.
2025’Te kimler e-Defter’e geçmek zorunda?
Bilanço esasına göre defter tutmakla yükümlü mükellefler için zorunluluk 1 Ocak 2025 itibarıyla geçerlidir. Ayrıca 2023 hesap döneminde brüt satış hasılatı 3 milyon TL ve üzeri olan mükellefler bu tarihte uygulamaya geçmelidir. 2023 yılında e-Fatura ve e-Arşiv’e zorunlu geçen mükellefler için de 1 Ocak 2025 tarihi belirtilmiştir. Kapsamınızı belirlerken hesap dönemini, faaliyet alanını ve defter tutma esasını birlikte değerlendirin.
Uygulamaya başlanmaması hâlinde ne olur?
Zorunlu olduğu hâlde e-Defter uygulamasını kullanmayanlar hakkında Vergi Usul Kanunu uyarınca cezai hükümler uygulanabilir. Defterlerin bulunmaması veya hiçbir kayıt içermemesi hâlinde Türk Ticaret Kanunu’nun 562’nci maddesi uyarınca sorumlular, 300 günden az olmamak üzere adli para cezasıyla cezalandırılır. Bu nedenle kayıtların oluşturulmasını ve beratların gönderilmesini dönem takviminizde izleyin. Eksik veya boş kayıtları gecikmeden belirleyin.
E-Defter nedir ve kimler e-Defter’e geçmek zorundadır?
e-Defter, yevmiye defteri ile büyük defterin elektronik ortamda tutulup muhafaza edilmesidir. e-Defter geçişi zorunluluğu bilanço esasına göre defter tutan mükellefleri ve mevzuattaki ciro ya da faaliyet ölçütlerini karşılayan işletmeleri kapsar. Özel Tüketim Vergisi Kanunu’nun I sayılı listesindeki mallarla ilgili belirli lisanslı faaliyetleri yürütenler ile III sayılı listedeki malları imal, inşa veya ithal edenler de kapsamdadır. İşletmenizin faaliyetini bu ölçütlere göre değerlendirin.
2026 Yılında e-Defter’e geçiş için ciro ve sektör hadleri nelerdir?
2024 veya 2025 hesap döneminde brüt satış hasılatı 3 milyon TL ve üzeri olan mükelleflerin e-Defter’e geçmesi 1 Ocak 2026 itibarıyla zorunludur. Bilanço esasına göre defter tutan mükellefler için zorunluluk 1 Ocak 2025’ten itibaren uygulanır. Sektör ölçütleri de kapsamı etkiler. Örneğin, ÖTV Kanunu’nun III sayılı listesindeki malları imal, inşa veya ithal eden mükellefler uygulamaya geçmek zorundadır.
E-Defter kullanımında mali mühür veya elektronik imza nasıl alınır?
Başvuruda kullanılacak araç, işletmenin yapısına ve tercih edilen yönteme göre mali mühür veya nitelikli elektronik imza olabilir. Önce başvuruyu yürütecek yetkili kişiyi belirleyin, ardından imza aracını başvuru ve kayıt akışınıza göre planlayın. E-İmza Hizmetleri, bireysel ve kurumsal kullanıcılara 1 veya 3 yıllık nitelikli elektronik imza sertifikası ve donanımı sunar. Mali mühür ihtiyacı için E-Mühür seçeneği de bulunur.