
Fatura türünü yalnızca işletmenizin tercihi değil, alıcının e-Fatura sistemine kayıtlı olup olmaması da belirler. Bu nedenle e-arşiv fatura ve e-fatura farkı, belge adlarından ibaret değildir. Doğru akışı seçmek için alıcının durumunu, işlemin niteliğini ve güncel uygulama kurallarını birlikte değerlendirmek gerekir.
İki belge de dijital ortamda düzenlenir, ancak farklı alıcı ve iletim süreçlerinde kullanılır. Alıcının statüsünü gözden kaçırmak, yanlış belge türünün seçilmesine ve günlük belge yönetiminin zorlaşmasına yol açabilir. İşletmenizin hangi durumda hangi faturayı düzenleyeceğini netleştirmek, süreci daha kontrollü yürütmenize yardımcı olur.
Bu rehberde e-Fatura ile e-Arşiv Faturanın temel farklarını, alıcıya göre kullanım senaryolarını ve 2026’da geçerli geçiş koşullarını ele alıyoruz. GİB Portal, özel entegratör ve doğrudan entegrasyon yöntemlerini karşılaştırarak fatura hacminize ve çalışma düzeninize uygun akışı değerlendirmenize yardımcı oluyoruz.
Önemli Noktalar
- Hangi belge akışını izleyeceğinizi belirlemek için alıcının e-Fatura kullanıcısı olup olmadığını kontrol edin.
- e-arşiv fatura ve e-fatura farkını değerlendirirken alıcıyı, iletim kanalını ve kullanım koşullarını birlikte ele alın.
- İşletmenizin faaliyet alanını ve güncel geçiş yükümlülüklerini dikkate alarak fatura sürecinizi planlayın.
- Fatura düzenlemeden önce alıcı bilgilerini, belge türünü ve iletim kanalını ayrı ayrı kontrol edin.
- Fatura hacminizi, muhasebe yazılımınızı ve belge yönetimi ihtiyacınızı göz önünde bulundurarak uygun e-dönüşüm akışını belirleyin.
E-Arşiv fatura ve e-Fatura farkı nedir? Temel ayrımı anlayın
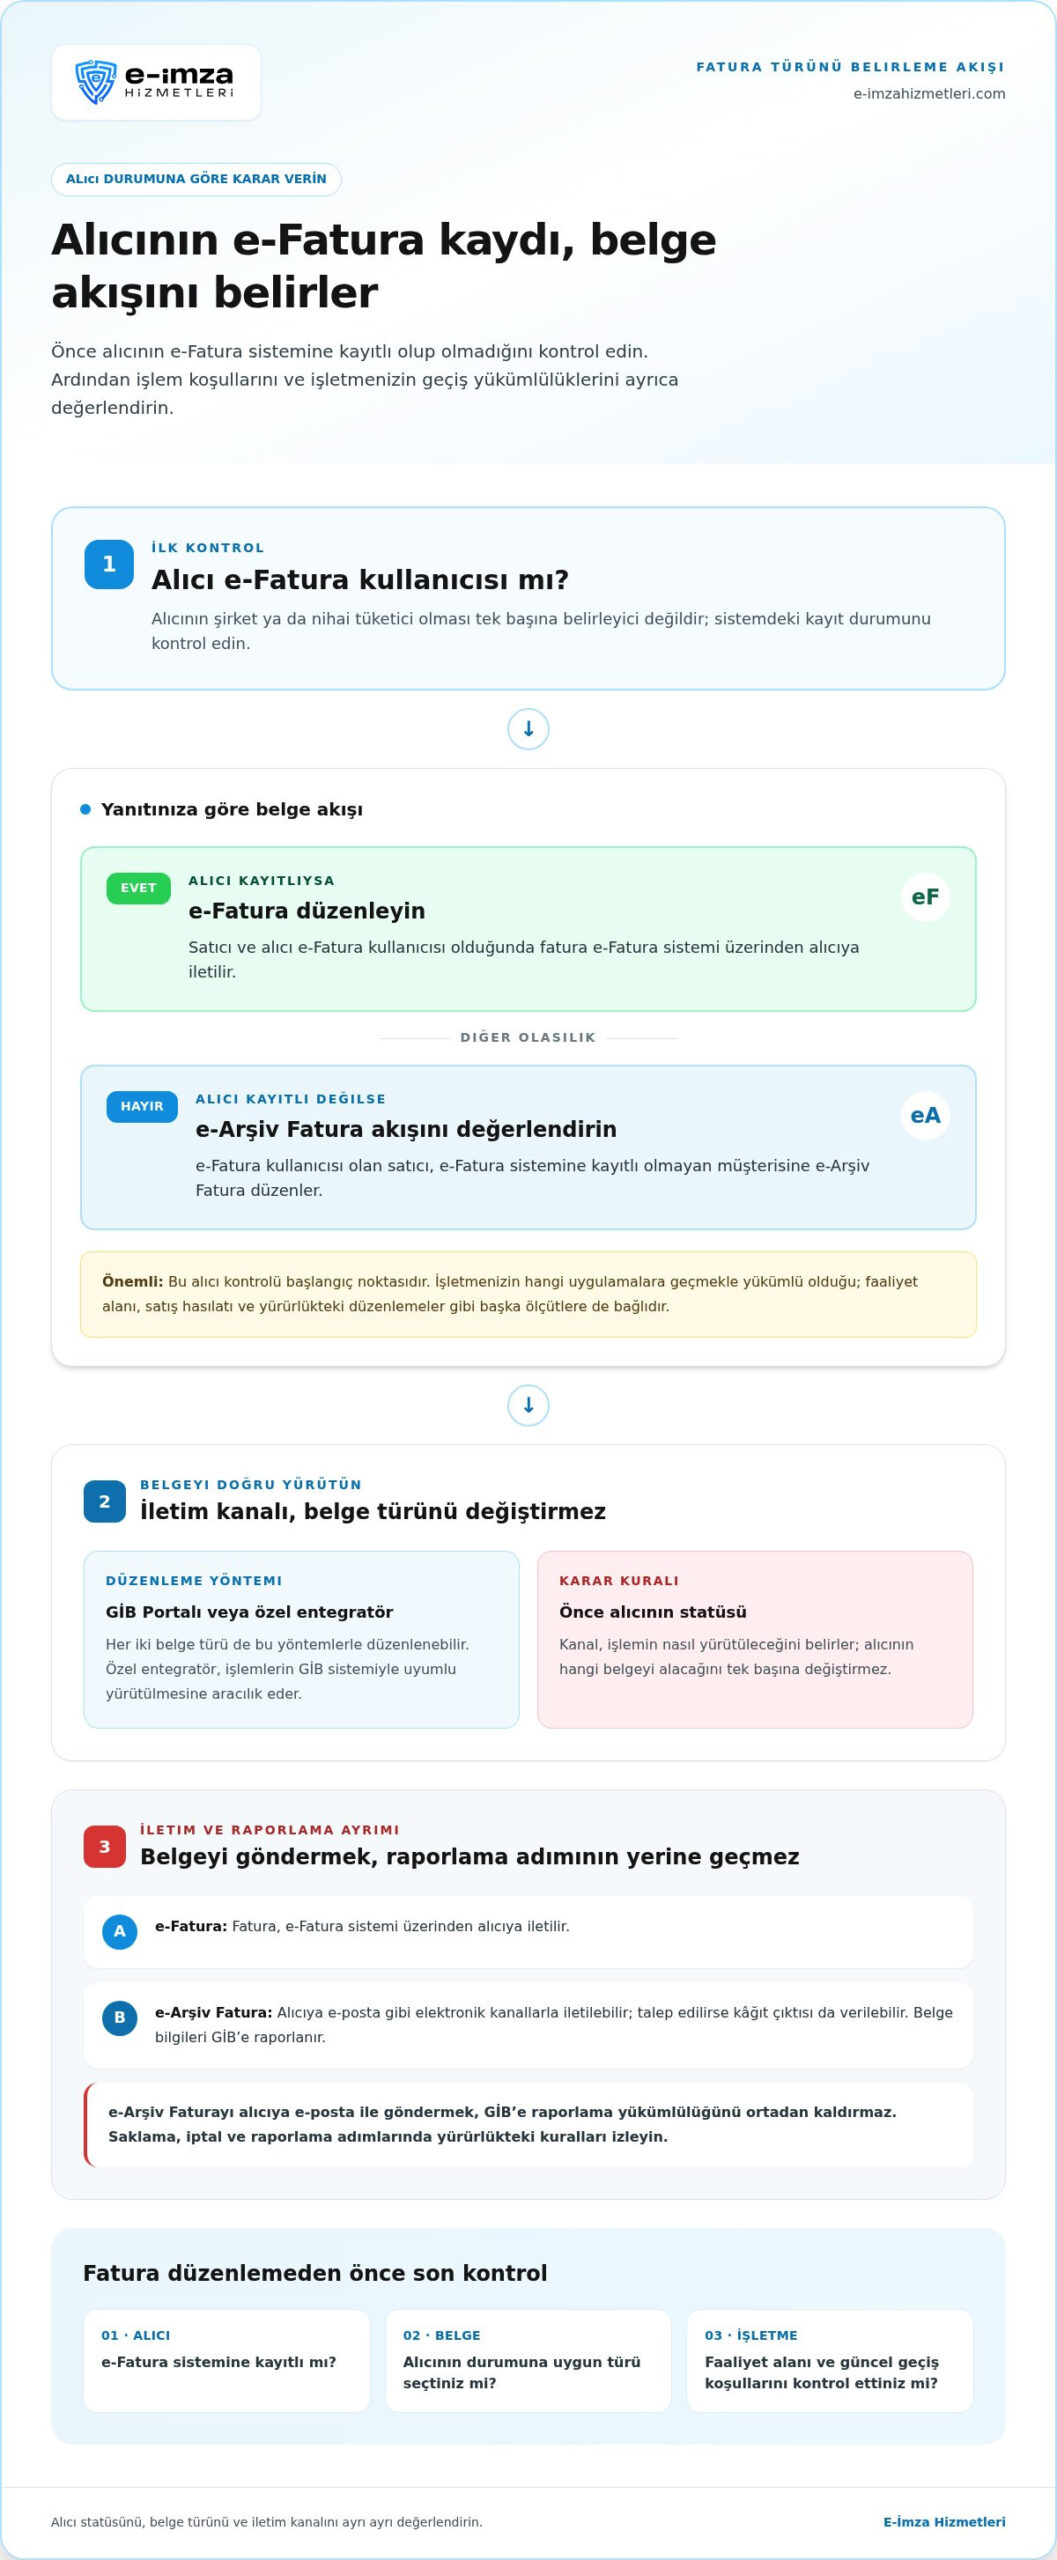
e-Fatura ile e-Arşiv Fatura, işletmelerin sıkça karıştırdığı iki elektronik fatura türüdür. e-arşiv fatura ve e-fatura farkı temel olarak alıcının e-Fatura sistemine kayıtlı olup olmamasına ve belgenin nasıl iletildiğine dayanır. Her ikisi de elektronik ortamda düzenlenir, ancak aynı alıcı ve işlem akışında kullanılmaz.
Elektronik faturalama, faturaların dijital ortamda oluşturulup iletilmesini kapsar. Daha geniş çerçeveyi görmek için elektronik faturalama genel bakışını inceleyebilirsiniz. Türkiye’de hangi belgenin düzenleneceğini GİB’in e-belge kuralları ve tarafların sistemdeki durumu belirler.
E-Fatura hangi temel işleyişe dayanır?
e-Fatura, hem satıcının hem de alıcının e-Fatura kullanıcısı olduğu işlemlerde düzenlenir. Örneğin, sisteme kayıtlı bir şirket yine kayıtlı bir tedarikçisine satış yaptığında fatura e-Fatura olarak hazırlanır ve belirlenen elektronik akışla alıcıya iletilir. Alıcının şirket olması tek başına yeterli değildir; e-Fatura sistemine kayıtlı olması gerekir.
GİB, uygulamanın kurallarını ve elektronik iletim altyapısını belirler. İşletmeler faturalarını GİB Portal üzerinden düzenleyebilir veya özel entegratör aracılığıyla belge akışlarını yönetebilir. Özel entegratör GİB’in yerine geçen bir kurum değildir; işletmenin e-belge işlemlerini GİB sistemiyle uyumlu biçimde yürütmesine aracılık eder. Sisteme kayıt ve geçiş koşulları mükellefin faaliyet alanına ve güncel mevzuata göre değişebilir.
E-Arşiv Fatura hangi ihtiyaca yanıt verir?
Satıcı e-Fatura sistemindeyken alıcı bu sisteme kayıtlı değilse e-Arşiv Fatura kullanılır. Alıcı, nihai tüketici veya e-Fatura kullanıcısı olmayan bir işletme olabilir. Örneğin, e-Fatura mükellefi bir satıcı e-Fatura sistemine kayıtlı olmayan müşterisine satış yaptığında e-Arşiv Fatura düzenler.
e-Arşiv Fatura alıcıya e-posta gibi elektronik kanallarla iletilebilir. Talep edilmesi hâlinde kâğıt çıktısı da verilebilir. e-Faturadan farklı olarak belge doğrudan GİB üzerinden alıcıya gönderilmez; düzenlenen belgelere ilişkin bilgiler GİB’e raporlanır. İletim, raporlama ve düzenleme koşulları mevzuatla güncellenebileceği için geçerli GİB kurallarını takip edin.
Uygulamada önce alıcının e-Fatura kullanıcısı olup olmadığını belirleyin. Kayıtlıysa e-Fatura, kayıtlı değilse e-Arşiv Fatura akışını değerlendirin. Bu, başlangıç noktasıdır. İşletmenizin hangi uygulamalara geçmekle yükümlü olduğu ise faaliyet alanı, satış hasılatı ve yürürlükteki düzenlemeler gibi başka ölçütlere de bağlıdır.
E-Fatura ile E-Arşiv Faturayı hangi ölçütlerle karşılaştırmalısınız?
İki belgeyi karşılaştırırken yalnızca “elektronik mi, kâğıt mı?” sorusuna odaklanmayın. Alıcının e-belge statüsü, faturanın hangi kanaldan iletildiği ve belgenin nasıl raporlandığı farklı ölçütlerdir. Bu ayrım, doğru belge türünü seçmenize ve günlük fatura akışınızı düzenlemenize yardımcı olur.
| Ölçüt | e-Fatura | e-Arşiv Fatura | Pratik sonuç |
|---|---|---|---|
| Alıcı | Alıcı e-Fatura kullanıcısıdır. | Alıcı e-Fatura kullanıcısı değildir. | Önce alıcının sistemdeki kaydını belirleyin. |
| Belge akışı | Fatura, e-Fatura sistemi üzerinden alıcıya iletilir. | Fatura alıcıya elektronik olarak iletilir; belge bilgileri GİB’e raporlanır. | Alıcıya teslim ile GİB’e raporlamayı ayrı süreçler olarak yönetin. |
| Kullanım durumu | İki tarafın da e-Fatura kullanıcısı olduğu işlemlerde düzenlenir. | Alıcının e-Fatura kullanıcısı olmadığı işlemlerde kullanılır. | Alıcının şirket ya da tüketici olması tek başına yeterli ölçüt değildir. |
| Uygulama kanalı | GİB Portalı veya özel entegratör gibi yöntemlerle düzenlenebilir. | GİB Portalı veya özel entegratör gibi yöntemlerle düzenlenebilir. | Kanal, belge türünü değil işlemin yürütülme biçimini belirler. |
Alıcı ve fatura akışı karşılaştırmada neden belirleyicidir?
İki işletme arasındaki satışta alıcı e-Fatura sistemine kayıtlıysa e-Fatura akışı kullanılır. Alıcı kayıtlı değilse, satıcı e-Fatura kullanıcısı olsa bile e-Arşiv Fatura gündeme gelir. Nihai tüketiciye satışta da alıcının e-Fatura kullanıcısı olmaması e-Arşiv akışını önemli kılar. Sektörel zorunlulukları ve geçiş koşullarını ayrıca değerlendirin. Güncel uygulama şartları için GİB düzenlemelerini esas alın.
İletim, arşiv ve operasyon açısından farklar nelerdir?
GİB Portalı, faturaların GİB’in sunduğu uygulama üzerinden düzenlenmesini sağlar. Özel entegratör ise işletmenin e-belge işlemlerini muhasebe veya kurumsal kaynak planlama yazılımıyla ilişkilendirebilir. Kullanılan kanal, alıcının hangi belgeyi alacağını tek başına değiştirmez. Önce alıcının statüsüne göre fatura türünü belirleyin.
Belgenin elektronik ortamda düzenlenmesi, alıcıya iletilmesi ve muhafazası farklı işlemlerdir. e-Arşiv Faturayı alıcıya e-posta ile göndermek, GİB’e raporlama yükümlülüğünü ortadan kaldırmaz. Teknik kanaldan gönderim de tek başına belgenin tüm mevzuat koşullarını karşıladığını göstermez. Saklama, iptal ve raporlama adımlarında yürürlükteki kuralları izleyin; değişebilen eşik ve süreleri eski bilgilere dayanarak uygulamayın.
Bu ölçütleri işletmenizin belge akışına uyarlarken e-Fatura ve e-Arşiv Fatura çözümlerini birlikte değerlendirin. Fatura hacminiz, kullandığınız yazılım ve belge yönetimi ihtiyacınız, uygun uygulama kanalını belirlemenize yardımcı olur.
İşletmenizin işlemine göre hangi fatura türünü kullanmalısınız?
Her satışta aynı sırayı izleyin: önce alıcının e-Fatura sistemindeki durumunu, ardından işlemin niteliğini ve işletmenizin geçiş yükümlülüklerini kontrol edin. Böylece e-arşiv fatura ve e-fatura farkı bilgisini somut işlem akışına uygulayabilir, tüm satışlar için tek bir belge türünü varsaymaktan kaçınabilirsiniz.
İşletme türü ve alıcı profiline göre nasıl karar verilir?
Şirketler arası satışta alıcı e-Fatura kullanıcısıysa e-Fatura akışını değerlendirin. Alıcı kayıtlı değilse, şirket olsa bile e-Arşiv Fatura gerekebilir. Son kullanıcıya satışta da alıcının e-Fatura sisteminde bulunup bulunmadığını ve işlem için geçerli düzenleme koşullarını göz önünde bulundurun. Alıcının birey ya da işletme olması tek başına karar vermek için yeterli değildir.
İşlem öncesinde şu sırayı izleyin:
- Alıcının vergi kimlik numarası veya T.C. kimlik numarası gibi gerekli bilgilerini doğru alın.
- Alıcının e-Fatura kullanıcısı olup olmadığını kontrol edin.
- Alıcının statüsüne uygun belge türünü belirleyin.
- İşletmenizin faaliyet alanına ve hasılatına bağlı geçiş yükümlülüklerini GİB’in güncel duyurularından doğrulayın.
Bu sıra, belge türünü belirlemek için başlangıç noktasıdır. İşlem türüne bağlı istisnalar veya özel düzenlemeler bulunabileceğinden, yükümlülükleri yalnızca alıcının statüsüne bakarak değerlendirmeyin.
Belge düzenlemeden önce hangi bilgileri kontrol etmelisiniz?
Yükümlülükler sektör ve hasılat ölçütlerine göre değişebilir. Genel geçiş kuralına göre, 2025 brüt satış hasılatı 3 milyon TL ve üzeri olan mükelleflerin 1 Temmuz 2026’ya kadar e-Fatura ve e-Arşiv Fatura uygulamalarına geçmesi gerekiyordu. İnternet üzerinden satış yapanlar ile gayrimenkul ve motorlu taşıt alanlarında çalışanlar için farklı hasılat ölçütleri de bulunuyor. İşletmenizin durumunu GİB’in güncel tebliğ ve duyurularıyla karşılaştırın, eski eşiklere göre karar vermeyin.
Belge türünü günlük işleyişinizle de eşleştirin. Fatura hacmi düşük ve işlemler çoğunlukla tek tek yürütülüyorsa portal kullanımı yeterli olabilir. Düzenli ve yüksek hacimli satışlarda muhasebe yazılımıyla bağlantı ve otomatik belge akışı ihtiyacı öne çıkar. E-ticaret işletmeleri alıcı profillerini, sipariş sistemlerini ve fatura oluşturma adımlarını birlikte değerlendirmelidir.
Fatura kesmeden önce son bir kontrol yapın: Alıcı bilgisi doğru mu? Alıcının e-belge durumu güncel mi? Faaliyetiniz geçiş zorunluluğu kapsamında mı? Seçilen kanal muhasebe iş akışınıza uyuyor mu? Bu sorular, belge düzenleme sürecini netleştirmenize ve uygun e-Fatura ile e-Arşiv Fatura düzenini kurmanıza yardımcı olur.
E-Fatura ve E-Arşiv Fatura sürecinde hataları nasıl azaltırsınız?
Kontrolleri üç aşamaya ayırın: düzenleme öncesi, belge oluşturulurken ve gönderim sonrasında. Her aşamada alıcı bilgisini, belge türünü ve iletim kanalını ayrı ayrı doğrulayın. Böylece alıcı kaydındaki bir hatanın yanlış fatura akışına dönüşmesini önleyebilir, muhasebe kayıtlarınızı düzenli tutabilirsiniz.
e-arşiv fatura ve e-fatura farkı, işlem öncesi kontrolün temelidir. Doğru belge türünü seçmek tek başına yeterli olmaz; belgeyi doğru bilgilerle oluşturmak, uygun kanaldan iletmek ve son durumunu izlemek gerekir.
Fatura düzenlemeden önce hangi adımları izlemelisiniz?
Faturayı oluşturmadan önce işlem koşullarını ve alıcı bilgilerini netleştirin. Özellikle tekrarlanan satışlarda eski müşteri kayıtlarının hâlâ güncel olduğunu varsaymayın. Alıcının e-belge durumu değişmiş olabilir. İşletmenizin yükümlülüklerini de faaliyet alanınız ve güncel GİB düzenlemeleri üzerinden kontrol edin.
- Alıcı bilgilerini doğrulayın. Ünvan veya ad, vergi kimlik numarası ya da T.C. kimlik numarası gibi gerekli bilgileri sipariş ve müşteri kaydıyla karşılaştırın.
- E-belge statüsünü kontrol edin. Alıcının e-Fatura kullanıcısı olup olmadığını faturayı düzenlerken teyit edin. Eski bir kayıt bilgisine dayanarak belge türü seçmeyin.
- İşleme uygun belgeyi belirleyin. Alıcı statüsünü, satışın niteliğini ve varsa özel işlem koşullarını birlikte değerlendirin.
- Güncel yükümlülükleri inceleyin. Geçiş zorunlulukları ve uygulama kuralları değişebileceğinden 2026 için GİB’in güncel tebliğ ve duyurularını esas alın.
Bu kontrol sırası kararsızlığı azaltır. İşlem özel bir duruma giriyorsa alışkanlıkla ilerlemek yerine ilgili güncel kuralı uygulayın.
Düzenleme sonrası kontrol ve düzeltme süreci nasıl yönetilir?
Fatura oluşturulduktan sonra süreci tamamlanmış saymayın. Belgenin doğru alıcıya ulaştığını ve sistemdeki durumunu kontrol edin. e-Fatura gönderiminde alıcı ve senaryo bilgilerini, e-Arşiv Faturada ise alıcıya iletim ve GİB’e raporlama adımlarını ayrı izleyin. Teknik gönderim, kayıt ve mevzuat kontrollerinin yerini tutmaz.
Bir hata fark ettiğinizde önce belgenin türünü ve mevcut durumunu belirleyin. İptal, itiraz ve düzeltme yolları belge türüne ve senaryoya göre farklılaşabilir. e-Faturanın ticari senaryosunda alıcının 8 gün içinde sistem üzerinden ret yanıtı verebildiği; e-Arşiv Faturanın ise satıcı tarafından portal üzerinden 8 gün içinde iptal edilebildiği belirtilir. İşlem yapmadan önce GİB’in güncel kurallarını ve ilgili senaryoyu doğrulayın. Belgenin durumunu netleştirmeden aynı satış için yeni fatura oluşturmayın.
- İletim durumunu ve alıcıya teslim bilgisini izleyin.
- İptal veya düzeltme işleminin sonucunu belge numarasıyla eşleştirin.
- Belge ve işlem kayıtlarını muhasebe sürecinize aktarın; saklama düzeninizi işletmenizin belge yönetimiyle uyumlu kurun.
Bu kontrolleri günlük iş akışınıza ekleyin. E-Fatura ve E-Arşiv Fatura çözümlerini inceleyerek belge akışınızı muhasebe ve entegrasyon ihtiyaçlarınızla birlikte düzenleyin.
E-Dönüşüm çözümüyle fatura süreçlerinizi nasıl düzenlersiniz?
Belge türünü belirledikten sonra faturanın işletmenizde nasıl oluşturulup izleneceğini planlayın. Alıcı profili, fatura hacmi, muhasebe yazılımı ve saklama düzenini birlikte değerlendirin. Amaç yalnızca fatura kesmek değil, düzenleme ve muhasebe kayıtlarını günlük iş akışınızla uyumlu hâle getirmektir.
İhtiyaçlar işletmeden işletmeye değişir. Az sayıda faturayı tek tek düzenleyen bir işletmeyle yoğun siparişleri faturalandıran ve muhasebe yazılımı kullanan bir işletmenin kanal tercihi aynı olmayabilir. Bu nedenle seçim yaparken işlem sayısının yanı sıra belgenin hangi adımlardan geçtiğini de gözden geçirin.
E-Fatura çözümü değerlendirirken hangi iş akışlarına bakmalısınız?
Fatura oluşturma, alıcıya iletme, işlem durumunu izleme ve muhasebe kaydına aktarma adımlarını tek bir süreç olarak haritalandırın. Mevcut yazılımınızla belge akışı arasında manuel veri aktarımı gerekiyorsa entegrasyon ihtiyacınızı ayrıca değerlendirin. GİB Portalı, özel entegratör ve doğrudan entegrasyon farklı çalışma yöntemleridir. İşletmenizin hacmi ve teknik yapısı, yöntem seçiminize yol gösterir.
Çözüm seçerken şu başlıkları netleştirin:
- Fatura hacmi ve işlemlerin gün içindeki yoğunluğu
- Kullanılan muhasebe veya kurumsal kaynak planlama yazılımı
- e-Fatura ve e-Arşiv Fatura belgelerinin aynı iş akışında yönetilme ihtiyacı
- Belge durumlarının takibi, raporlama ve muhafaza düzeni
E-Arşiv Fatura ve entegrasyon için sonraki adım nedir?
Önce hangi alıcı gruplarına satış yaptığınızı, hangi fatura türlerini kullandığınızı ve belgelerin muhasebeye nasıl aktarıldığını belirleyin. Ardından mevcut süreçte zaman alan veya tekrarlanan adımları tespit edin. Bu değerlendirme, e-arşiv fatura ve e-fatura farkı bilgisini günlük uygulamaya bağlar ve çözümün hangi iş akışlarını kapsaması gerektiğini netleştirir.
E-İmza Hizmetleri, işletmeler için e-Fatura ve e-Arşiv Fatura çözümlerinin yanı sıra e-dönüşüm ve entegrasyon hizmetleri sunar. Hizmet kapsamına göre kurulum, entegrasyon veya kontör kullanımı süreçte yer alabilir. Çözüm ihtiyacınızı değerlendirirken teknik özellikler yerine fatura hacminizi, kullandığınız yazılımı ve belge yönetimi gereksinimlerinizi esas alın.
Bu ölçütleri belirleyin ve işletmenizin fatura akışına uygun e-Fatura, e-Arşiv Fatura ve entegrasyon seçeneklerini değerlendirin. Böylece belge türü seçimini operasyonel ihtiyaçlarınızla birlikte planlayabilir, dijital fatura süreciniz için net bir başlangıç yapabilirsiniz.
Fatura akışınızı şimdi planlayın
Doğru seçim, belge düzenleme kararını günlük işleyişinize bağlamakla başlar. Satışlarınızın hangi alıcı gruplarına yapıldığını, faturaların hangi yazılımlardan geçtiğini ve ekibinizin hangi adımları düzenli olarak takip ettiğini belirleyin. Bu ihtiyaçlar netleştiğinde, e-arşiv fatura ve e-fatura farkı soyut bir mevzuat konusu olmaktan çıkar ve işletmenizin uygulayacağı açık bir sürece dönüşür.
Sonraki adımda mevcut belge akışınızı gözden geçirin. Manuel işlem gerektiren noktaları, muhasebeye aktarım biçimini ve entegrasyon ihtiyacınızı not edin. Ardından GİB’in güncel uygulama kurallarını dikkate alarak çözüm seçeneklerini değerlendirin. E-İmza Hizmetleri, e-Fatura ve e-Arşiv Fatura çözümlerini e-dönüşüm ve entegrasyon hizmetleriyle birlikte sunar.
İşletmenizin fatura sürecini planlamak için E-Fatura ve E-Arşiv Fatura çözümlerini inceleyin. İhtiyacınıza uygun akışı belirleyerek dijital belge yönetiminizi düzenleyin.
Sıkça Sorulan Sorular
E-Arşiv Fatura nasıl iptal edilir?
e-Arşiv Fatura iptali, belgenin düzenlendiği kanala ve güncel GİB kurallarına göre yapılır. İptal talebinde fatura numarasını, tarihini ve işlem gerekçesini hazır bulundurun; ardından faturayı düzenlediğiniz portal veya entegratördeki iptal adımlarını izleyin. Satıcının e-Arşiv Faturayı düzenlemeden itibaren 8 gün içinde portal üzerinden iptal edebildiği belirtilir. İşleme başlamadan önce geçerli süreyi ve alıcıya bildirim gerekip gerekmediğini kontrol edin.
E-Fatura düzenlemek için elektronik imza gerekir mi?
Her işlemde kişisel elektronik imza kullanılması gerekmez. Elektronik belgenin mali mühür veya nitelikli elektronik imza ile onaylanması, mükellefin türüne ve kullanılan yönteme göre değişebilir. Şahıs işletmeleri ile sermaye şirketlerinin uygulaması aynı olmayabilir. Başvuru ve belge imzalama koşullarını ayrı ayrı değerlendirin. Kullandığınız GİB Portalı veya entegratör yönteminin güncel teknik gerekliliklerini ve GİB’in ilgili kılavuzlarını inceleyerek yetkilendirme sürecinizi buna göre tamamlayın.
Şahıs şirketleri e-Fatura ve e-Arşiv Fatura kullanabilir mi?
Evet, şahıs şirketleri gerekli mükellefiyet ve başvuru koşullarını karşılayarak e-Fatura ve e-Arşiv Fatura uygulamalarını kullanabilir. Geçiş zorunluluğu faaliyet alanına, brüt satış hasılatına ve yürürlükteki düzenlemelere bağlıdır; gönüllü geçiş imkânı da ayrıca değerlendirilebilir. Örneğin, hem kayıtlı işletmelere hem tüketicilere satış yapan bir şahıs işletmesi alıcıya ve işleme göre farklı belge akışları kullanabilir. Başvuru öncesinde GİB’in güncel şartlarını inceleyin.
E-Arşiv Fatura müşteriye kâğıt olarak verilebilir mi?
Evet, e-Arşiv Faturanın kâğıt çıktısı müşterinin talebi üzerine verilebilir. Çıktı, elektronik ortamda oluşturulan belgenin sunum biçimidir; faturayı ayrıca kâğıt belge olarak yeniden düzenlemek anlamına gelmez. Müşteriye elektronik gönderim yapıyorsanız e-posta adresini ve iletim durumunu da kontrol edin. Belgenin elektronik kaydını, iletim bilgisini ve muhasebe kaydını işletmenizin belge yönetimi düzeninde birlikte takip edin.
E-Fatura ve e-Arşiv faturalarımı nereden sorgulayabilirim?
Düzenlediğiniz faturaları kullandığınız GİB Portalı veya özel entegratörün işlem kayıtlarından sorgulayabilirsiniz. e-Fatura için gönderim ve yanıt durumunu, e-Arşiv Fatura için belge kaydı ile raporlama durumunu ayrı ayrı kontrol edin. Tarih aralığı, belge numarası ve alıcı bilgileriyle arama yapmak kaydı bulmayı kolaylaştırır. Başka bir işletmeden aldığınız belgeyi arıyorsanız ilgili alıcı hesabındaki gelen belge kayıtlarını ve kullandığınız uygulamanın sorgulama ekranını inceleyin.
Yurt dışındaki müşteriye e-Arşiv Fatura düzenlenir mi?
Yurt dışındaki alıcı e-Fatura sistemine kayıtlı değilse e-Arşiv Fatura düzenlenmesi gündeme gelebilir. Ancak satışın mal ihracatı mı yoksa hizmet satışı mı olduğu ve işlemin tabi olduğu özel kurallar belge türünü etkileyebilir. Bu nedenle yalnızca müşterinin yurt dışında bulunmasına bakarak karar vermeyin. Alıcı bilgilerini, işlem niteliğini ve ilgili ihracat senaryosunu belirleyin; düzenleme öncesinde GİB’in güncel kılavuz ve kurallarını inceleyin.