
Türkiye’de şirketlerin vergi süreçlerindeki e-Dönüşüm, e-Defterin çeşitli sektörler için zorunlu hâle geldiği 2012 yılında başladı. Bu başlangıç, işletmelerin belge ve kayıt süreçlerini dijital ortama taşımasının ilk adımıydı. Bugün e dönüşüm çözümleri, yalnızca belge düzenlemeyi değil, dijital vergi uyumluluğunu ve iş akışlarını birlikte ele alıyor.
Fatura ve defter süreçlerini dijitalleştirmek zaman kazandırabilir. Ancak e-Dönüşüm çözümlerinden doğru biçimde yararlanmak için her belgenin işlevini ve e-İmzanın süreçteki yerini bilmek gerekir. Bu yazıda Türkiye’de e-Dönüşüm sürecine nasıl yaklaşacağınızı, e-Faturanın işletmelere sağladığı pratik faydaları ve dijital vergi uyumunun temel bileşenlerini öğreneceksiniz.
e-Fatura, e-Arşiv Fatura, e-Defter ve e-İrsaliyenin hangi amaçla kullanıldığını ve dijital kayıtların vergi süreçlerindeki yerini açıklıyoruz. Ayrıca e-İmzanın elektronik işlemlerdeki rolünü ele alıyoruz. Bu bilgiler, belge yönetimi ve imza süreçleriniz için hangi dijital adımların gerekli olduğunu değerlendirmenize yardımcı olur.
Önemli noktalar
- e-Fatura, e-Arşiv Fatura, e-Defter ve e-İrsaliyenin işletme süreçlerinde hangi farklı ihtiyaçları karşıladığını öğrenin.
- Dijital belge yönetiminin kayıt takibini, arşivlemeyi ve operasyonel iş akışlarını nasıl kolaylaştırdığını görün.
- Türkiye’de e-Belge uygulamalarının gelişimini ve zorunlulukların kapsamını belirleyen düzenlemeleri inceleyin.
- e-İmzanın elektronik işlemlerdeki rolünü ve sözleşme ya da banka talimatlarını dijital ortamda imzalamaya nasıl imkân verdiğini keşfedin.
- İşletmenizin belge ve imza süreçlerinde hangi dijital adımların öncelikli olduğunu değerlendirin.
Dijital vergi uyumluluğu çözümleri
Dijital vergi uyumluluğu, işletmenin e-belgelerini ve finansal kayıtlarını ilgili kurallara uygun yönetmesidir. Bunun için belge düzenleme, gönderme ve saklama adımlarını birbiriyle uyumlu hâle getirmek gerekir.
Şirket Ölçeğine Göre Çözüm Seçimi
İşletmenizin ölçeğine ve günlük işlem hacmine uygun e-dönüşüm çözümlerini seçmek, belge süreçlerini daha yönetilebilir kılar. Şahıs şirketleri ve KOBİ’ler öncelikle hangi belgeleri düzenleyip aldıklarını, bunları nasıl sakladıklarını belirlemelidir. e-Fatura ve e-Arşiv Fatura, fatura düzenleme ve gönderme ihtiyacına; e-Defter ise finansal kayıtları dijital ortamda tutma ihtiyacına yanıt verir. Bu ihtiyaçları netleştirmek, günlük iş akışınıza uyan bir yapı kurmanıza ve gereksiz adımları azaltmanıza yardımcı olur.
E-Belge Zorunluluğunun Kapsamı
E-belge zorunluluğunun kapsamı, hangi işletmelerin belirli dijital belge türlerini kullanması gerektiğini düzenler. Bu kapsamı anlamak, işletmenin hangi kayıtları ve faturaları hangi formatta yöneteceğini belirlemek açısından önemlidir. Gelir İdaresi Başkanlığı, zorunlu e-Belge kullanımının kapsamını genişleten 509 sayılı Genel Tebliğ’i 19 Ekim 2019 tarihinde yayımladı; Resmî Gazete bu düzenlemenin yayımlandığı kaynaktır. Hangi uygulamanın işletmeye uygulanacağı, ilgili düzenlemenin koşulları ve işletmenin faaliyet özellikleriyle değerlendirilir. E-Defter hizmeti, yevmiye ve kebir defteri kayıtlarının elektronik ortamda oluşturulmasına yardımcı olur.
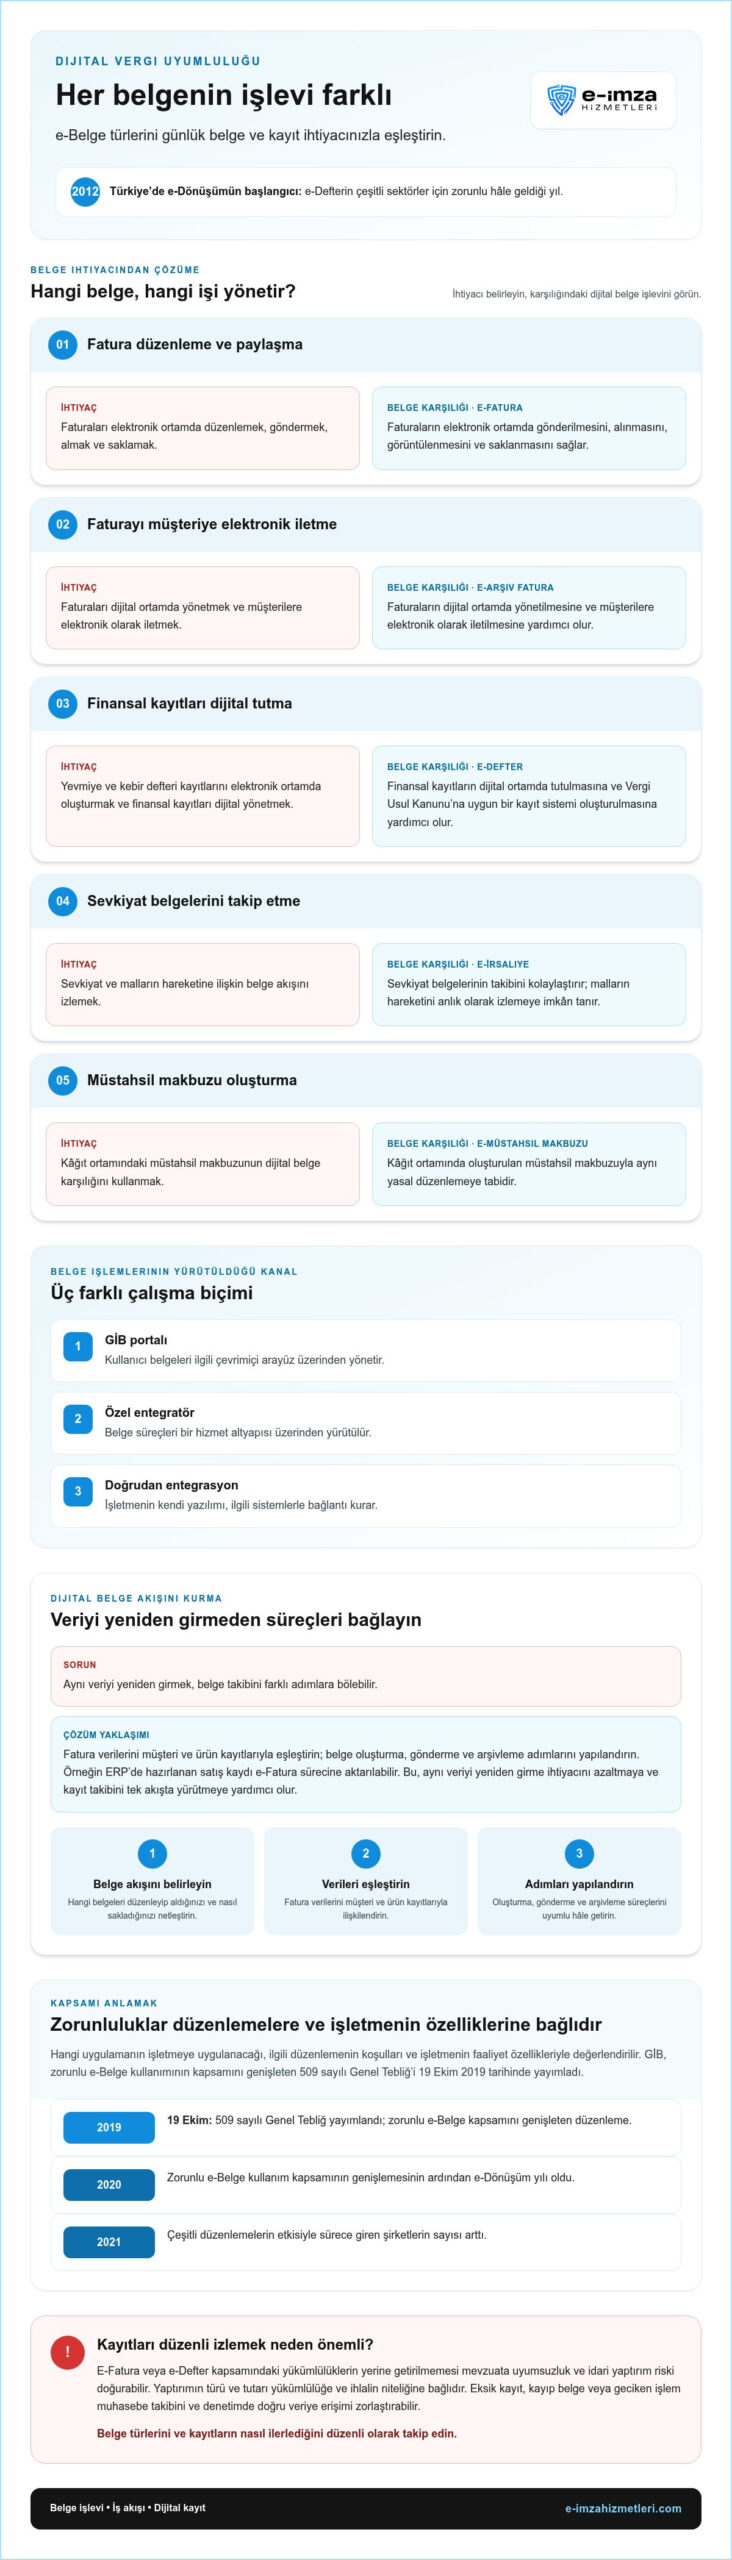
GİB portalı, özel entegratör ve doğrudan entegrasyon arasındaki fark, belge işlemlerinin hangi kanal üzerinden yürütüldüğüdür. GİB portalında kullanıcı belgeleri ilgili çevrimiçi arayüzden yönetir; özel entegratör süreçleri bir hizmet altyapısı üzerinden yürütür. Doğrudan entegrasyonda işletmenin kendi yazılımı, ilgili sistemlerle bağlantı kurar.
Muhasebe veya ERP entegrasyonuna başlamadan önce yazılımınızdaki belge akışlarını belirleyin. Fatura verilerini müşteri ve ürün kayıtlarıyla eşleştirin; belge oluşturma, gönderme ve arşivleme adımlarını yapılandırın. Örneğin ERP’de hazırlanan satış kaydı e-Fatura sürecine aktarılabilir. Bu, aynı veriyi yeniden girme ihtiyacını azaltır ve kayıt takibini tek akışta yürütmeye yardımcı olur.
E-Fatura veya e-Defter kapsamındaki yükümlülüklerin yerine getirilmemesi mevzuata uyumsuzluk ve idari yaptırım riski doğurabilir. Yaptırımın türü ve tutarı, yükümlülüğe ve ihlalin niteliğine bağlıdır. Eksik kayıt, kayıp belge veya geciken işlem de muhasebe takibini ve denetim sırasında doğru veriye erişimi zorlaştırabilir. Bu nedenle hangi belge türlerinin kullanıldığını ve kayıtların nasıl ilerlediğini düzenli olarak izleyin.
e-Fatura, faturaların elektronik ortamda gönderilmesini, alınmasını, görüntülenmesini ve saklanmasını sağlar. e-Arşiv Fatura, faturaların dijital ortamda yönetilmesine ve müşterilere elektronik olarak iletilmesine yardımcı olur. e-Defter finansal kayıtları dijital ortamda tutar; e-İrsaliye ise sevkiyat belgelerinin takibini kolaylaştırır. Her belgenin işlevini ayırmak, doğru iş akışını kurmanıza ve vergi uyumunu günlük operasyonlara dâhil etmenize yardımcı olur.
e-Defter, finansal kayıtların dijital ortamda tutulmasını ve Vergi Usul Kanunu’na uygun bir kayıt sistemi oluşturulmasını sağlar. e-Fatura, kâğıt faturaya dijital bir alternatif sunarak maliyetleri düşürebilir. e-İrsaliye, malların hareketini anlık olarak izlemeye imkân tanır. Hangi uygulamaların işinize uyduğunu belirlerken belge ve kayıt akışlarınızdaki ihtiyaçları değerlendirin; ardından kullanacağınız araçları günlük süreçlerinizle eşleştirin.
e-Müstahsil Makbuzu, kâğıt ortamında oluşturulan müstahsil makbuzuyla aynı yasal düzenlemeye tabidir. e-Fatura kullanımı, faturaların kaybolma veya teslim edilememe riskini ortadan kaldırır. Ayrıca tahsilatların takibini ve kontrolünü hızlandırır. Dijital uyumluluk yapınızı oluştururken belge düzenleme ve gönderme adımlarının yanı sıra kayıtların nasıl yönetileceğini de göz önünde bulundurun. Kullanılan belge türlerini ve mevcut iş akışını birlikte değerlendirmek, ihtiyaca uygun bir yapı kurmayı kolaylaştırır.
Türkiye’de e-Dönüşümün başlangıcı ve gelişimi
Türkiye’de vergi süreçlerindeki e-Dönüşüm, e-Defterin çeşitli sektörler için zorunlu hâle geldiği 2012 yılında başladı. Bu adım, finansal kayıtların dijital ortamda tutulmasına geçişi başlattı. Sonraki yıllarda işletmeler, yalnızca kayıt biçimini değil, belge düzenleme ve paylaşma yöntemlerini de dönüştürdü. Fatura, defter ve irsaliye akışları böylece elektronik iş süreçlerinin parçası hâline geldi.
Dijital dönüşüm, belgeleri yalnızca ekrana taşımaktan ibaret değildir. İlk aşamada analog kayıtlar dijital ortamda işlenebilir hâle gelir. Sonra mevcut süreçler e-hizmetlerle çevrimiçi ortama aktarılır. Daha ileri aşamada kurumlar varlıklarını ve paydaş ilişkilerini dijital süreçlere göre yeniden düzenler. Örneğin kâğıt irsaliye yerine elektronik kayıt kullanmak, sevkiyat belgesinin oluşturulma ve paylaşılma biçimini değiştirir.
Türkiye’de gelişim, e-belge kapsamının genişlemesiyle hız kazandı. 2020, zorunlu e-Belge kullanımının kapsamının genişlemesinin ardından e-Dönüşüm yılı oldu. 2021 yılında çeşitli düzenlemelerin etkisiyle sürece giren şirketlerin sayısı arttı. Bu gelişmeler, işletmelerin belge süreçlerini yeniden değerlendirmesini gerektirdi. Satış faturası düzenleyen bir işletme e-Faturaya, kayıtlarını dijital tutması gereken işletme e-Deftere odaklanır. Sevkiyat yapan işletmeler ise irsaliye akışını da ele alır.
Türkiye’de en iyi e-dönüşüm özel entegratörleri, işletmenin ihtiyacına göre değişir; tek bir sağlayıcıyı herkes için en iyi ilan etmek doğru olmaz. Karşılaştırmada kullanılan belge türlerini, muhasebe yazılımıyla uyumu, arşiv erişimini ve işlem akışının işletmeye uygunluğunu değerlendirin. Örneğin, düzenli sevkiyat yapan bir işletme için irsaliye süreçlerinin yönetimi belirleyici olabilir.
Veri güvenliği, yedekleme ve KVKK bakımından erişim yetkilerini, saklama düzenini, yedekleme yöntemini ve verilerin nasıl işlendiğini değerlendirin. Çalışanların yalnızca görevleriyle ilgili belgelere erişmesi, kayıtların kontrollü yönetilmesine yardımcı olur. Yedeklerin geri yüklenebilir olması da iş sürekliliği açısından önemlidir. Bu ölçütleri tek tek değil, belge akışınızla birlikte ele alın.
E-İrsaliye, düzenlenen belgelerin takibini ve kontrolünü kolaylaştırır; ilgili departmanların aynı belge akışı üzerinden çalışmasına destek verir. İşletmeniz sevkiyat kayıtlarını elektronik ortamda yönetmek istiyorsa, e-İrsaliye süreçlerini dijitalleştirme seçeneğini değerlendirin. Kullanılan sistemleri ve belge adımlarını birlikte ele alın. Böylece Türkiye’de başlayan e-Dönüşümün işletmenizde hangi operasyonel karşılığı olduğunu netleştirebilirsiniz.
E-İmza
e-İmza, elektronik belgeleri dijital ortamda imzalamaya yarar. Türkiye’de bireysel ve kurumsal kullanıcılar, nitelikli elektronik imza sertifikası ve donanımıyla çevrimiçi imza süreci yürütebilir. Böylece sözleşme veya banka talimatı gibi belgeler fiziksel olarak yazdırılmadan imzalanabilir. İmza, belgenin dijital iş akışındaki onay adımını tamamlar.
Islak imzalı belgenin taranmış görüntüsü, elektronik imza ile aynı şey değildir. Tarama, kâğıt üzerindeki imzanın görüntüsünü oluşturur; nitelikli elektronik imza ise elektronik imza altyapısıyla çalışır. Örneğin sözleşme e-posta eki olarak gönderildiğinde imza süreci yalnızca imza görseli eklemekten ibaret değildir. Belgenin doğru sürümünü seçmek ve yetkili kişinin imzalamasını sağlamak gerekir.
İşletmeler e-İmzayı sözleşme ve banka talimatlarını çevrimiçi imzalamak gibi süreçlerde kullanabilir. Düzenli bir akış kurmak için imzalanacak belgeyi önce son hâline getirin, ardından imza yetkilisini belirleyin ve imzalı dosyanın saklanacağı dijital konumu tanımlayın. Örneğin onaylanan sözleşmeyi müşteri kaydıyla eşleştirmek, belgeye daha sonra erişimi kolaylaştırır.
- İmzalanacak belgenin doğru sürümünü hazırlayın.
- Belgeyi imzalayacak yetkili kişiyi belirleyin.
- İmzalı dosyayı ilgili kayıtla ilişkilendirip dijital ortamda saklayın.
Nitelikli elektronik imza sertifikası ve donanımı, bireysel ve kurumsal kullanıcılara 1 veya 3 yıllık geçerlilik süreleriyle sunulur. Süre seçimi, imzalama ihtiyacının devamlılığına göre planlanır. Örneğin, işletme yetkilisi düzenli olarak sözleşme imzalıyorsa sertifikanın geçerlilik dönemini takip etmek operasyonel süreklilik sağlar. Tek seferlik bir belge ihtiyacıyla düzenli imza akışını aynı şekilde planlamayın.
Elektronik imza ile e-Defter farklı işlevlere sahiptir. e-Defter, e-Yevmiye ve Kebir Defter kayıtlarının elektronik ortamda oluşturulmasını ve Gelir İdaresi Başkanlığı’na ibraz edilmesini sağlar. e-İmza ise çevrimiçi imza işlemlerinde kullanılır. Bu iki süreci ayrı değerlendirmek, kayıt tutma ile belge onayını birbirine karıştırmanızı önler.
İmza donanımını yetkisiz kişilere kullandırmayın. İmzalamadan önce belge içeriğini okuyun ve tamamlanan dosyayı belirlenmiş kayıt düzeninde saklayın. Örneğin banka talimatında alıcı ve işlem bilgilerini, sözleşmede ise tarafları ve belge sürümünü kontrol edin. Bu kontroller, imza adımının doğru belge ve yetkili kişiyle eşleşmesine yardımcı olur.
İmza sürecini muhasebe veya belge yönetimi akışına bağlarken, imza öncesi ve sonrası adımları ayrı tanımlayın. Taslak, onay bekleyen belge ve imzalanmış dosya için farklı kayıt durumları kullanın. Böylece ekip hangi belgenin işlem beklediğini, hangisinin tamamlandığını kolayca ayırt eder ve imzalı dosyaları günlük iş akışında düzenli biçimde izleyebilir.
Türkiye’de e-fatura, e-arşiv fatura ve e-defter zorunluluğu kimleri kapsıyor?
Türkiye’de e-belge zorunluluğu, her işletme için aynı belge türünün zorunlu olduğu anlamına gelmez. e-Fatura, e-Arşiv Fatura ve e-Defter kapsamı ilgili düzenlemelerdeki koşullara göre değerlendirilir. Bu nedenle yalnızca şirket türüne bakarak karar vermek doğru olmaz. İşletmenin faaliyet alanını ve tabi olduğu düzenlemeleri birlikte inceleyin.
Gelir İdaresi Başkanlığı, zorunlu e-Belge kullanımının kapsamını genişleten 509 sayılı Genel Tebliğ’i 19 Ekim 2019 tarihinde yayımladı; bu bilgi Resmî Gazete’de yer aldı. Tebliğ, zorunlu kullanım kapsamını genişleten düzenlemedir. İşletmeler, kendi faaliyetlerine uygulanacak belge yükümlülüğünü bu düzenlemenin ilgili hükümlerine göre değerlendirmelidir.
e-Fatura, faturaların elektronik ortamda gönderilmesi ve alınması için kullanılır. e-Arşiv Fatura ise dijital fatura düzenleme, gönderme ve saklama süreçlerine hizmet eder. İki uygulamanın kapsadığı işlemler aynı değildir. Örneğin faturanın hangi tarafa ve ne tür bir işlem için düzenlendiği, kullanılacak akışın belirlenmesinde önem taşır. Uygulamayı belge oluşturma aşamasında doğru seçmek, sonraki kayıtların tutarlılığını destekler.
e-Defter, e-Yevmiye ve Kebir Defter kayıtlarının elektronik ortamda oluşturulmasını ve Gelir İdaresi Başkanlığı’na ibraz edilmesini sağlar. Türkiye’de işletmeler, Türk Ticaret Kanunu ve Vergi Usul Kanunu kapsamında Defter-i Kebir ile yevmiye defterini tutmakla yükümlüdür. Genel kayıt yükümlülüğü ile e-Defter uygulamasına geçiş kapsamı ayrı konulardır. İşletmenizin defter tutma sorumluluğunu ve elektronik uygulamaya tabi olup olmadığını ayrı ayrı değerlendirin.
- Faaliyet alanınızı ve işlemlerinizin niteliğini belirleyin.
- e-Fatura ve e-Arşiv Fatura kullanımını ayrı belge akışları olarak inceleyin.
- Yevmiye ve Kebir kayıtlarınızın tutulma biçimini değerlendirin.
- İlgili tebliğ hükümlerini işletmenizin durumuyla eşleştirin.
Bu değerlendirmeyi yalnızca kuruluş türüne göre yapmayın. Aynı hukuki türdeki iki işletmenin faaliyetleri ve belge akışları farklı olabilir. Örneğin satış faturası düzenleme süreci ile finansal kayıtları yöneten defter süreci ayrı ele alınır. Uygulamaya karar verirken hangi belgenin hangi işlem için düzenlendiğini not edin.
Güncel kapsamı değerlendirirken 509 sayılı Genel Tebliğ’deki ilgili koşulları ve işletmenizin faaliyet bilgilerini birlikte kullanın. Ardından e-Fatura, e-Arşiv Fatura ve e-Defter süreçlerini ayrı başlıklarda eşleştirin. Böylece hangi belgenin düzenleneceği, hangi kaydın tutulacağı ve hangi sürecin elektronik yürütüleceği netleşir. Bu ayrım, günlük belge yönetimini mevzuat kapsamıyla uyumlu planlamaya yardımcı olur.
Kapsamı değerlendirirken e-Arşiv Faturanın belge akışınıza kattığı işlevleri de göz önünde bulundurun. e-Arşiv Fatura süreçlerin dijital ortamda tek yerden yönetilmesine ve operasyonel yükün hafiflemesine yardımcı olur. Faturaları müşterilere elektronik olarak göndermek kâğıt kullanımını azaltabilir. Belgelerin dijital ortamda saklanması ve bunlara erişilebilmesi de kayıt takibini kolaylaştırır.
e-Arşiv Fatura, faturaların daha hızlı oluşturulmasına ve muhasebe süreçlerinin ilerlemesine yardımcı olur; daha kolay ve detaylı raporlama imkânı da sunar. Bu nedenle dijital gönderim, saklama ve erişimin yanı sıra hız ve raporlama ihtiyaçlarını da değerlendirin. Bu işlevler, e-Arşiv Fatura süreçlerinin dijital ortamda yönetilmesiyle sağlanır.
e-Faturaların dijital arşivlenmesi zamandan ve depolama alanından tasarruf sağlayabilir. e-Arşiv Faturanın süreçleri tek yerden yönetme, müşterilere dijital gönderim, dosyalara erişim ve daha hızlı raporlama gibi işlevlerini de değerlendirin. Böylece e-Fatura ve e-Arşiv Faturanın arşivleme ve belge yönetimindeki rollerini birbirinden ayırabilirsiniz.
E-dönüşüm çözümlerinin 2026 güncel geçiş şartları ve limitleri nelerdir?
2026’da e-belgeye geçişi değerlendirirken tek bir limit aramayın. e-Fatura, e-Arşiv Fatura ve e-Defter uygulamalarının kapsamı farklı koşullara dayanır. İşletmenin faaliyet alanı, düzenlediği belgeler ve tabi olduğu düzenlemeler birlikte ele alınır. Bu nedenle geçiş planına önce belge türlerini belirleyerek başlayın. Satış faturası, finansal kayıt ve sevkiyat belgesini ayrı akışlar olarak inceleyin.
Türkiye’de zorunlu e-Belge kullanımının kapsamı, Gelir İdaresi Başkanlığı tarafından yayımlanan düzenlemelerle genişletildi. 509 sayılı Genel Tebliğ 19 Ekim 2019 tarihinde yayımlandı. 2020, zorunlu e-Belge kullanımının kapsamının genişlemesinin ardından e-Dönüşüm yılı oldu. 2021’de çeşitli düzenlemelerle sürece giren şirketlerin sayısı arttı. Bu gelişim, geçiş şartlarını değerlendirirken yürürlükteki düzenlemeleri ve işletmenin kendi faaliyetlerini birlikte incelemeyi gerekli kılar.
Geçiş planında her uygulamayı ayrı değerlendirin. e-Fatura için işletmenizin fatura düzenleme ve alma akışını inceleyin. e-Arşiv Fatura süreçlerini, müşterilere elektronik fatura iletme ve belge saklama ihtiyacınızla eşleştirin. e-Defterde ise finansal kayıtların elektronik ortamda oluşturulması ve ibrazı ayrı bir başlıktır. Örneğin e-Fatura kullanmanız tek başına e-Defter kapsamını belirlemez. Her belge türü için ilgili koşulları ayrıca değerlendirin.
- Faaliyet konusunu ve işletme kayıtlarını belirleyin.
- Düzenlenen satış belgelerini ve alım faturalarını sınıflandırın.
- e-Fatura, e-Arşiv Fatura ve e-Defter koşullarını ayrı ayrı inceleyin.
- Geçiş tarihlerini ve işlem akışını işletme kayıtlarında planlayın.
Limitleri değerlendirirken yalnızca satış tutarına odaklanmayın. Uygulanacak düzenlemenin kapsamı, faaliyet türü ve işlem niteliği de önem taşır. 2026’da geçiş planı hazırlayan bir işletme, bir önceki dönemin belge düzenini ve güncel faaliyet yapısını yan yana değerlendirebilir. Örneğin, yeni bir faaliyet alanına giren işletme mevcut fatura akışını yeniden gözden geçirmelidir. Bu yaklaşım, belge türlerini yanlış sınıflandırma riskini azaltır.
Geçiş kararı sonrasında muhasebe yazılımınızdaki belge alanlarını, kayıt eşleşmelerini ve arşiv düzenini planlayın. Örneğin satış kaydındaki müşteri bilgileri, oluşturulacak faturayla tutarlı olmalıdır. e-Defter kayıtlarında yevmiye ve Kebir verilerini düzenli tutun. Tekrarlanan veri girişlerini azaltmak için iş akışındaki aktarım noktalarını belirleyip süreç haritasında gösterin.
2026 için işletmenize uygun geçiş yolunu belirlerken uygulama kapsamını faaliyetlerinizle eşleştirin ve her belge türü için ayrı kontrol listesi oluşturun. Günlük tekrarlanan veri aktarımını düzenlemek isteyen işletmeler, dijital iş akışlarını planlamak için destek alabilir. Böylece geçiş hazırlığı, belge sınıflandırması ve yazılım akışları aynı plan içinde ele alınır.
E-İmza Hizmetleri: 1 Yıllık E-İmza
E-İmza Hizmetleri, çevrimiçi belge imzalama ihtiyacı olan bireylere ve işletmelere 1 Yıllık E-İmza sunar. Nitelikli elektronik imza sertifikası ve donanımı, sözleşme ve banka talimatlarını çevrimiçi imzalamaya imkân verir. Düzenli imza süreci olanlar için 3 Yıllık E-İmza seçeneği de bulunur.
Resmî elektronik yazışmalarını KEP üzerinden yürütmek isteyenler, 50 Gönderi 1 Yıllık KEP veya 50 Gönderi 3 Yıllık KEP seçeneklerini değerlendirebilir. İhtiyacınızı belirlerken imza kullanım sürenizi ve KEP gönderi paketinizi birlikte göz önünde bulundurun. Böylece seçiminizi günlük belge ve iletişim akışınıza göre yapabilirsiniz.
İmza ve KEP seçenekleri hakkında bilgi almak için E-İmza Hizmetleri’ni ziyaret edin.
Dijital süreçleriniz için sonraki adımı belirleyin
İşletmenizin dijital belge düzenini ilerletirken önce hangi işlemlerin elektronik imza gerektirdiğini belirleyin. Ardından imza, kayıt ve resmî yazışma akışlarını günlük operasyonlarınıza göre sıralayın. Böylece e dönüşüm çözümlerini tek tek ürünler olarak değil, birlikte çalışan iş süreçleri olarak değerlendirebilirsiniz.
E-İmza Hizmetleri, imza ihtiyacına göre 1 Yıllık E-İmza ve 3 Yıllık E-İmza seçenekleri sunar. KEP gönderileri için 50 Gönderi 1 Yıllık KEP seçeneği de bulunur. İhtiyacınızın imza süresiyle mi, elektronik yazışmayla mı ilgili olduğunu belirleyin; seçiminizi bu kullanım amacına göre yapın.
İşletmenizdeki dijital imza ve KEP gereksinimlerini netleştirdiyseniz E-İmza Hizmetleri ile iletişime geçin. Süreçlerinizi planlayın ve dijital işlemlerinize güvenle devam edin.